Repère historique

La dette publique, mandat par mandat

Ce qu'un tableau par président montre, ce qu'il ne peut pas montrer, et les données de référence. Un détour par quarante-cinq ans de dette avant de lire six trajectoires vers 2032.

L'image dont tout le monde parle

Tableau comparant cinq présidents, de Mitterrand à Macron, sur la dette ajoutée pendant leur mandat en milliards d'euros et en points de PIB
Lecture brute des données de référence, France, 1980 à 2025. Dette au sens de Maastricht, toutes administrations publiques.
Avertissement de lecture. Les chiffres de ce tableau sont exacts : chaque ligne se reconstitue à la décimale près à partir de la série INSEE et Eurostat reproduite en annexe. L'exactitude ne suffit pas. Sept décisions de méthode se tiennent derrière ces cinq lignes, et orientent la lecture bien plus que les chiffres eux-mêmes.

Le tableau ci-dessus classe cinq présidents selon la dette ajoutée pendant leur mandat, en milliards d'euros courants et en points de PIB. Ses chiffres sont exacts. C'est assez rare pour ce type d'image pour être signalé d'entrée.

Un tableau juste peut produire une lecture fausse, non par erreur de calcul mais par effet de cadrage : la borne retenue, l'unité affichée, la durée normalisée ou non, le traitement des années de crise. Aucune de ces décisions n'est illégitime. Ensemble, elles font le classement.

Cette page fait trois choses. Elle expose ces décisions de méthode. Elle substitue au classement unique trois mesures distinctes, qui ne donnent pas le même ordre. Elle relie ce passé au benchmark : les six modèles interrogés sur 2032 partent tous du même stock de dette, et n'en tirent pas les mêmes conséquences.

La trajectoire, remise dans sa continuité

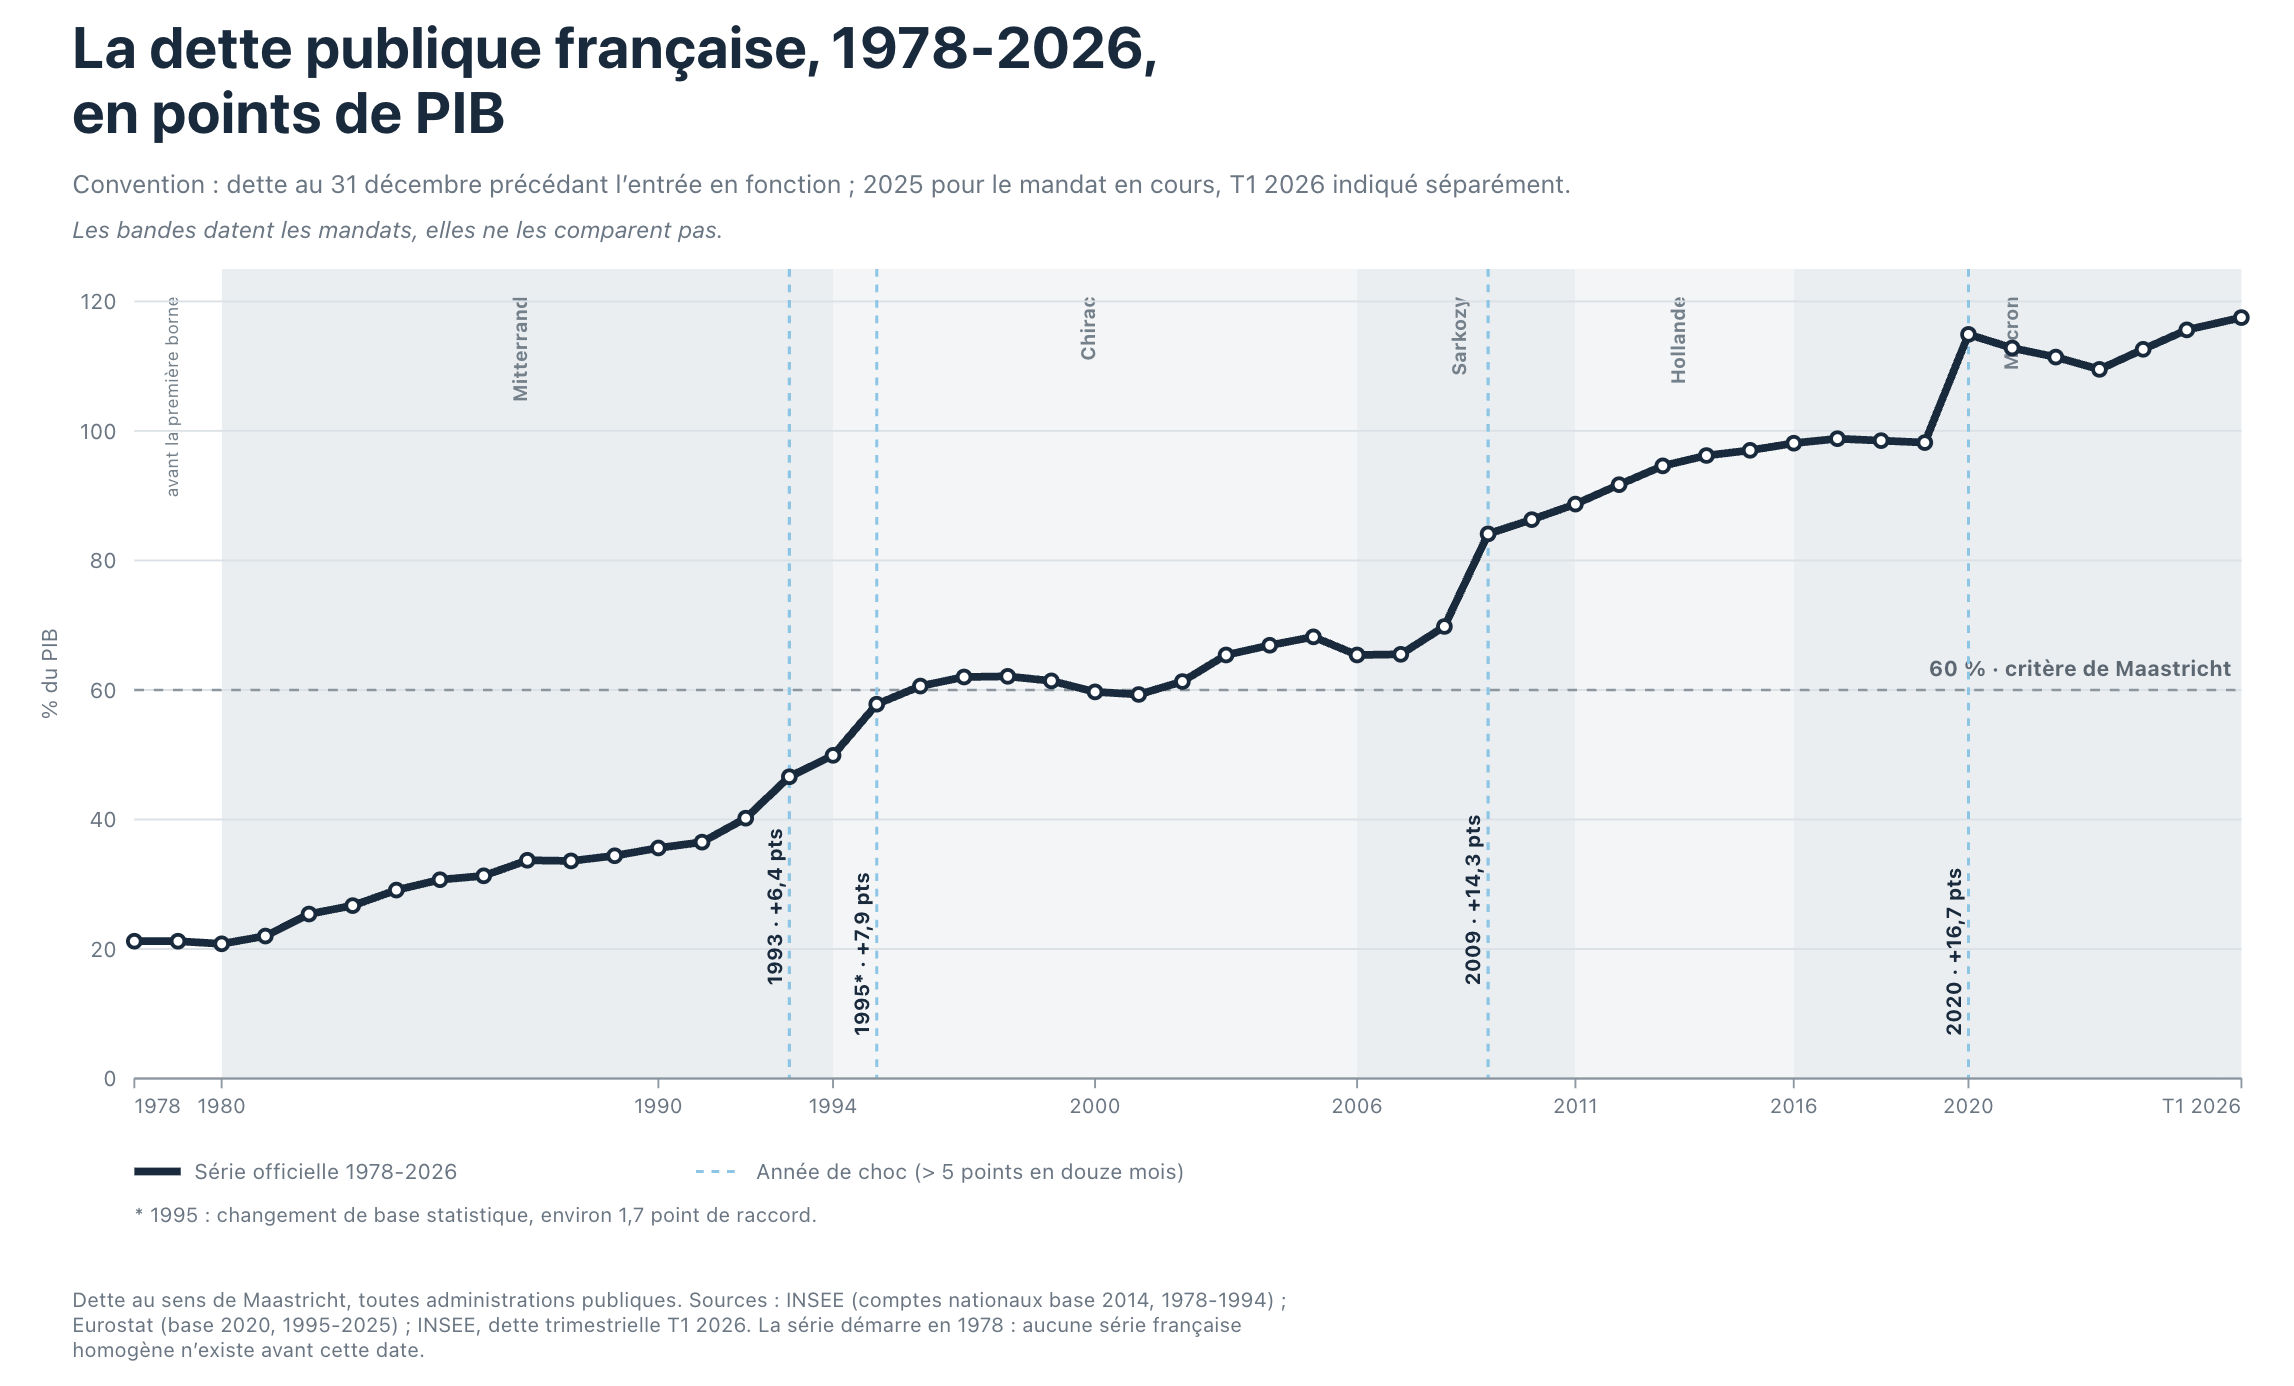
Avant d'entrer dans la méthode, la même dette vue autrement : non plus cinq blocs comparés, mais une courbe continue. Les bandes de mandat servent à dater, pas à comparer.

MitterrandChiracSarkozyHollandeMacron02040608010012060 % · critère de Maastricht1993 · +6,4 pts1995* · +7,9 pts2009 · +14,3 pts2020 · +16,7 pts197819801990199420002006201120162020T1 20261978 : 21,2 % du PIB1979 : 21,2 % du PIB1980 : 20,8 % du PIB1981 : 22 % du PIB1982 : 25,4 % du PIB1983 : 26,7 % du PIB1984 : 29,1 % du PIB1985 : 30,7 % du PIB1986 : 31,3 % du PIB1987 : 33,7 % du PIB1988 : 33,6 % du PIB1989 : 34,4 % du PIB1990 : 35,6 % du PIB1991 : 36,5 % du PIB1992 : 40,2 % du PIB1993 : 46,6 % du PIB1994 : 49,9 % du PIB1995 : 57,8 % du PIB1996 : 60,6 % du PIB1997 : 62 % du PIB1998 : 62,1 % du PIB1999 : 61,4 % du PIB2000 : 59,7 % du PIB2001 : 59,3 % du PIB2002 : 61,3 % du PIB2003 : 65,4 % du PIB2004 : 66,9 % du PIB2005 : 68,2 % du PIB2006 : 65,4 % du PIB2007 : 65,5 % du PIB2008 : 69,8 % du PIB2009 : 84,1 % du PIB2010 : 86,3 % du PIB2011 : 88,7 % du PIB2012 : 91,7 % du PIB2013 : 94,6 % du PIB2014 : 96,2 % du PIB2015 : 97 % du PIB2016 : 98,1 % du PIB2017 : 98,8 % du PIB2018 : 98,5 % du PIB2019 : 98,2 % du PIB2020 : 114,9 % du PIB2021 : 112,8 % du PIB2022 : 111,4 % du PIB2023 : 109,5 % du PIB2024 : 112,6 % du PIB2025 : 115,6 % du PIBT1 2026 : 117,5 % du PIB% du PIB
Série officielle 1978-2026Année de choc (plus de 5 points en douze mois)
Dette au sens de Maastricht, toutes administrations publiques. Sources : INSEE (comptes nationaux base 2014, 1978-1994) ; Eurostat (base 2020, 1995-2025) ; INSEE, dette trimestrielle T1 2026. La série démarre en 1978 : aucune série française homogène n'existe avant cette date. Télécharger le PNG

* 1995 : changement de base statistique, environ 1,7 point de raccord.

Quatre décrochements sautent aux yeux : 1993, 1995, 2009, 2020. Aucun ne coïncide avec une alternance. Trois sur quatre coïncident avec une récession ou une pandémie, le quatrième avec un changement de base statistique.

Les sept biais de construction

Ce ne sont pas des erreurs. Ce sont des choix, tous défendables isolément. Les nommer est la condition pour publier le tableau plutôt que de le retirer.

Euros courants, sans correction d'inflation

Les colonnes Variation, Md€ par an et Par quinquennat équivalent additionnent des euros de 1981 et des euros de 2025. L'indice des prix à la consommation est passé de 41,5 en 1980 à 123,6 en 2026, base 100 en 2015 (INSEE), soit un niveau des prix multiplié par près de trois. Les 35,3 Md€ par an de Mitterrand et les 141,1 Md€ par an de Macron ne sont pas exprimés dans la même unité. Le procédé fait mécaniquement passer les mandats anciens pour vertueux. La colonne en points de PIB, elle, est immunisée : c'est un rapport, pas un montant.

Le choix des bornes

Le tableau part du 31 décembre précédant l'entrée en fonction. La convention est homogène, appliquée à tous, et de ce fait honnête. Elle n'est pas neutre pour autant. Elle attribue à chaque président l'année entière de son élection, dont le budget a été voté par la majorité précédente, et symétriquement lui retire l'année de son départ. Effet le plus visible : l'année 1995 et ses 7,9 points tombent du côté de Chirac alors que Mitterrand a gouverné jusqu'en mai. Une borne fixée au 31 décembre de l'année d'élection déplacerait ce saut d'une ligne et modifierait deux classements.

Une rupture de série logée dans une borne

La série change de base en 1995 : comptes nationaux INSEE base 2014 jusqu'en 1994, Eurostat base 2020 à partir de 1995. Une part du saut de 1995 vient de ce raccord statistique, de l'ordre de 1,7 point (estimation à recouper sur les deux bases), et non d'une décision budgétaire. Elle est imputée à Chirac par construction, parce que la rupture de série et la borne de mandat tombent exactement au même endroit.

Durées incomparables, corrigées à moitié

Quatorze exercices face à cinq. La colonne Par quinquennat équivalent normalise la durée, ce que ne fait presque jamais ce genre d'image, et c'est le point fort du tableau. Mais elle suppose un rythme constant. Or 2009 pèse à elle seule 237,8 Md€ sur les 622,8 de Sarkozy, soit 38 %, et 2020 pèse 276,5 Md€ sur les 1 270,0 de Macron, soit 22 %. Extrapoler cinq ans d'un rythme moyen qui contient un choc, c'est extrapoler le choc.

Deux colonnes, deux classements

En milliards par an, Macron (141,1) devance Sarkozy (124,6). En points de PIB par an, Sarkozy (4,66) devance Macron (1,94) d'un facteur 2,4. Le tableau affiche les deux, ce qui est à son crédit. L'œil retient la colonne des milliards, la plus grande et la plus contrastée. Le classement perçu est celui de l'unité la moins comparable dans le temps.

Un mandat en cours comparé à des mandats clos

La ligne Macron couvre neuf exercices sur les dix du double quinquennat. Le solde final n'est pas connu, et l'exercice 2026 s'annonce plus lourd que la moyenne des neuf précédents (117,5 % du PIB dès le premier trimestre). Comparer un mandat inachevé à quatre mandats terminés est une opération légitime à condition de l'écrire.

Attribution à un homme seul

La dette au sens de Maastricht couvre l'État, la Sécurité sociale et les collectivités. En 2025, sur les 154,4 Md€ ajoutés, 136,2 viennent de l'État et 13,2 des administrations publiques locales (INSEE, comptes nationaux 2025). S'y ajoutent neuf années de cohabitation sur les vingt-six couvertes par les lignes Mitterrand et Chirac, et le fait qu'un budget est voté par le Parlement.

Ce que la série ne permet pas d'afficher

Le tableau commence à Mitterrand. Ce n'est pas un choix éditorial, c'est une contrainte de données : aucune série française homogène ne remonte avant 1978. Une ligne de Gaulle, Pompidou ou Giscard d'Estaing relèverait de l'ordre de grandeur, en francs et dans un périmètre comptable qui n'existe plus. L'absence est ici plus rigoureuse que la présence, à condition que la légende le dise.

Un même tableau, trois classements

Convention retenue, identique à celle du tableau : dette au sens de Maastricht, toutes administrations publiques, du 31 décembre précédant l'entrée en fonction au 31 décembre précédant celle du successeur, et au 31 décembre 2025 pour le mandat en cours. Sources : INSEE, comptes nationaux base 2014 pour 1978-1994 ; Eurostat, procédure de déficit excessif base 2020 pour 1995-2025.

Le poids dans la richesse produite

PrésidentBornesDuréeRatio début et finDelta pointsPoints par an
Mitterrand1980 à 199414 exercices20,8 % à 49,9 %+29,12,08
Chirac1994 à 200612 exercices49,9 % à 65,4 %+15,51,29
Sarkozy2006 à 20115 exercices65,4 % à 88,7 %+23,34,66
Hollande2011 à 20165 exercices88,7 % à 98,1 %+9,41,88
Macron2016 à 20259 exercices98,1 % à 115,6 %+17,51,94

Tableau large : faites défiler horizontalement.

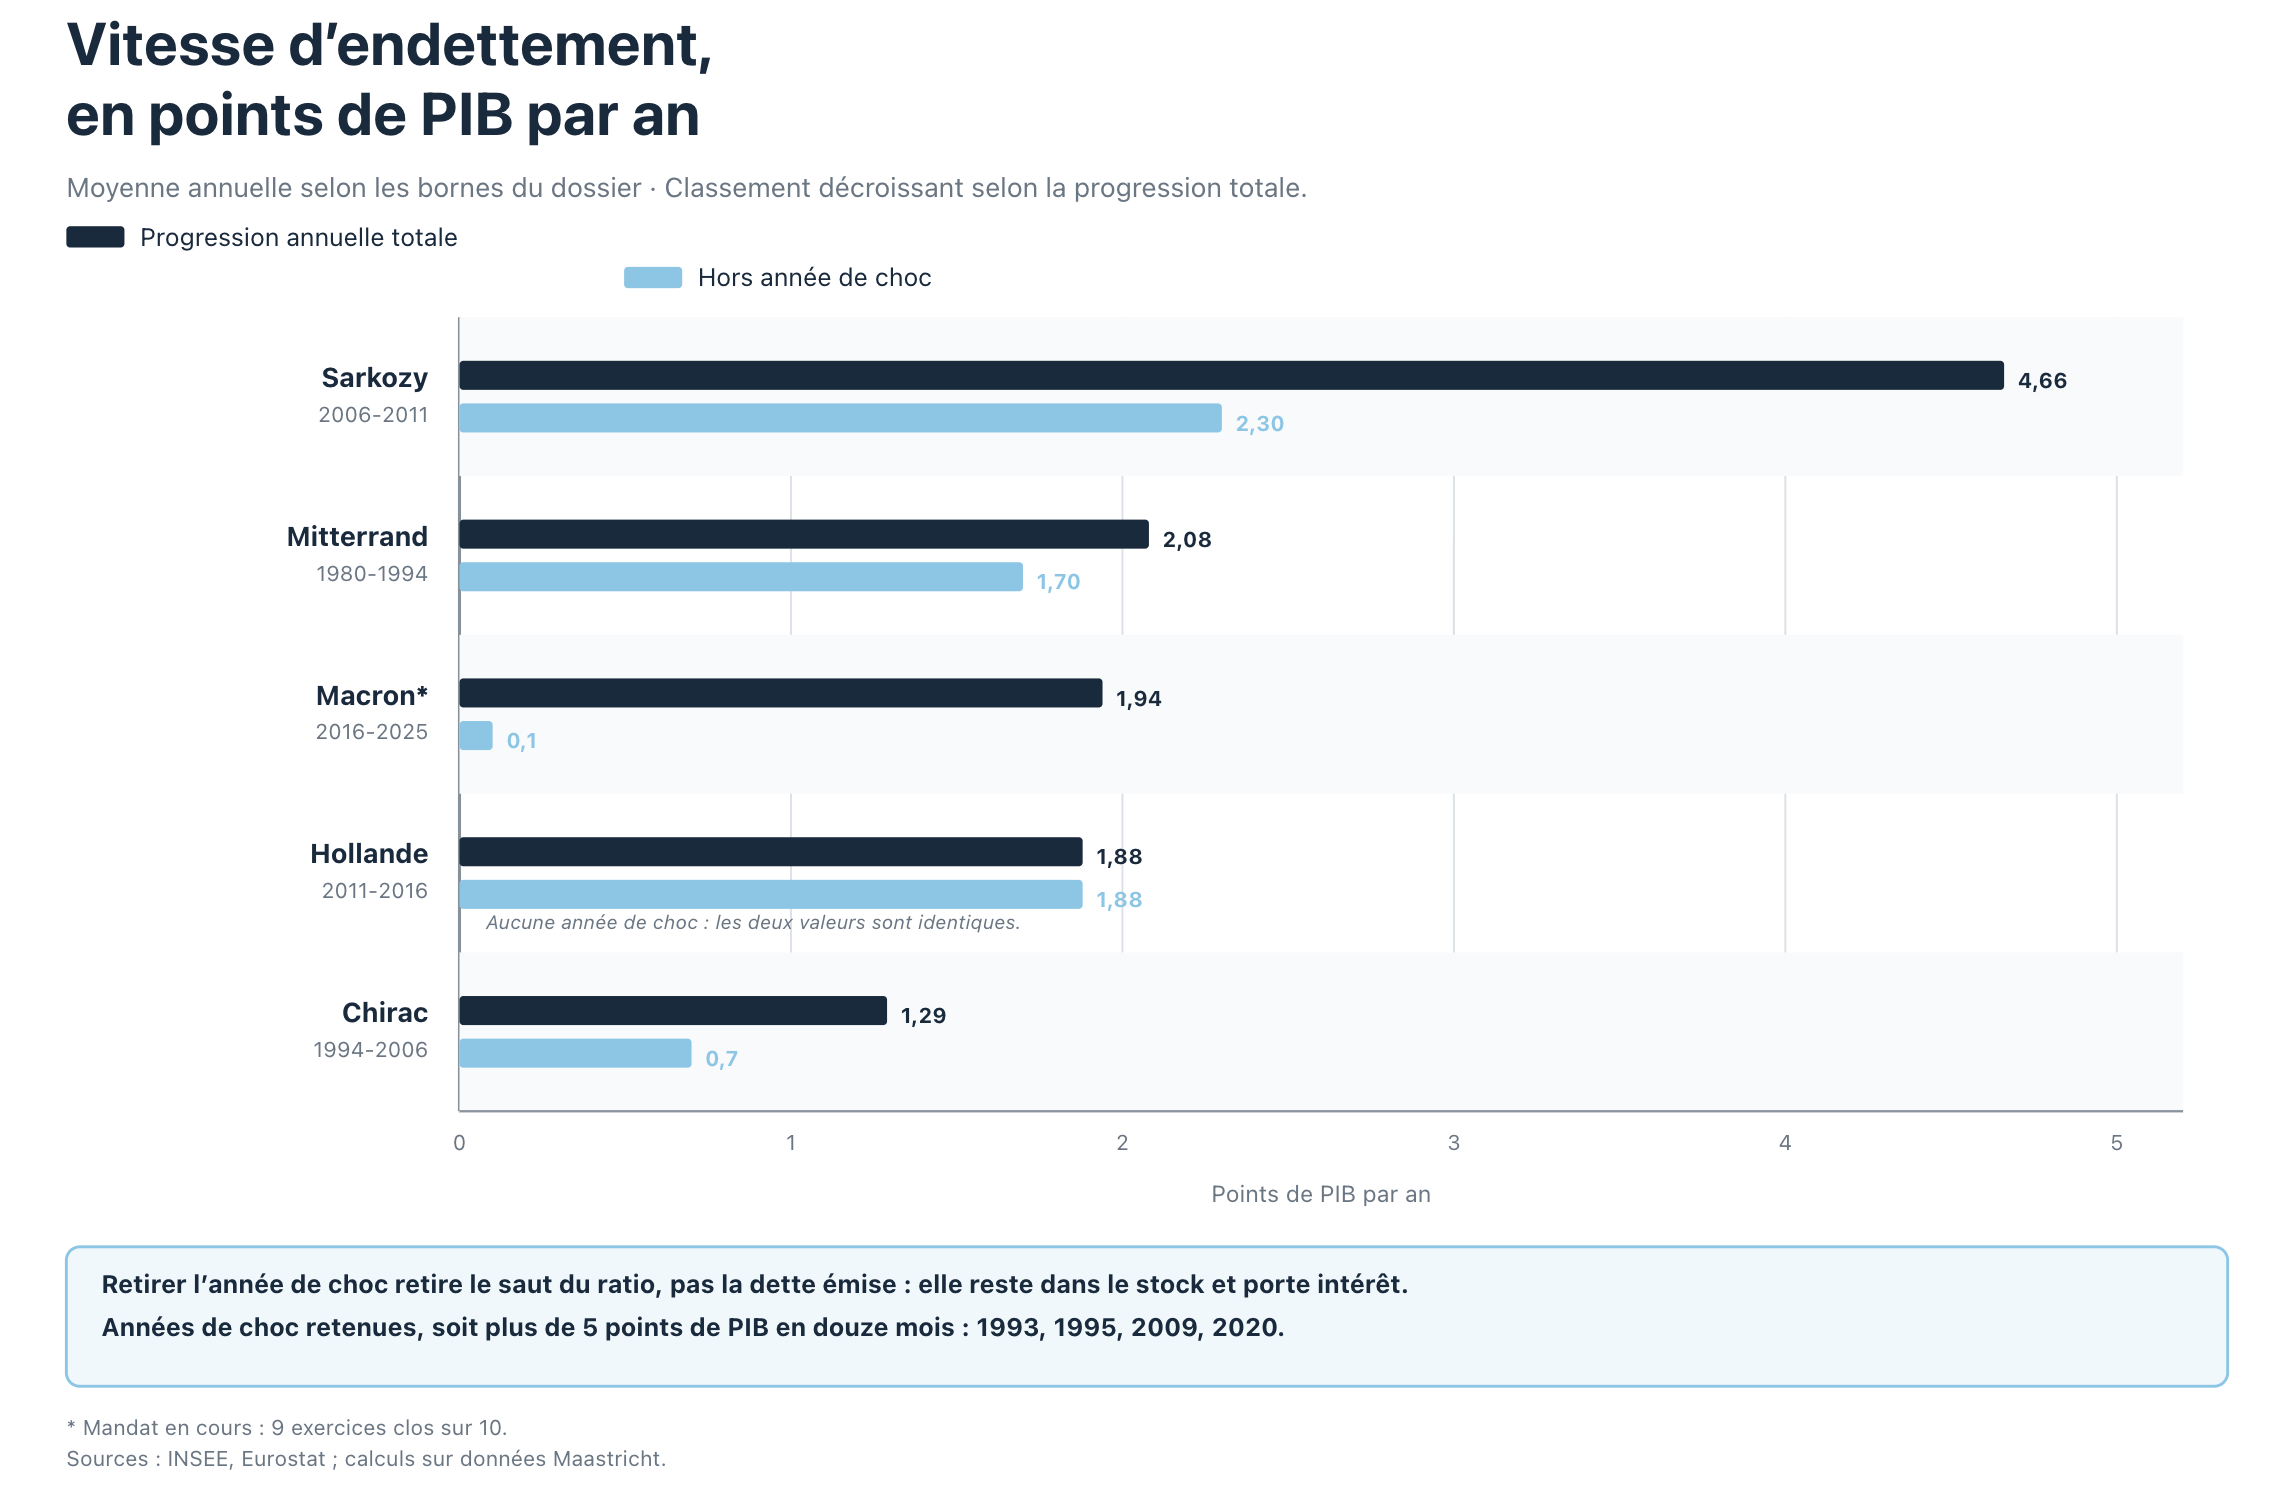
En variation brute, Mitterrand domine, mais il dispose de quatorze exercices. Ramené à l'année, Sarkozy passe en tête avec plus du double du deuxième. Hollande et Macron se tiennent à 0,06 point d'écart annuel, ce qu'aucune lecture en milliards ne laisse soupçonner.

012345Sarkozy2006-2011Sarkozy — Progression annuelle totale : 4,66 point(s) de PIB par an4,66Sarkozy — Hors année de choc : 2,3 point(s) de PIB par an2,3Mitterrand1980-1994Mitterrand — Progression annuelle totale : 2,08 point(s) de PIB par an2,08Mitterrand — Hors année de choc : 1,7 point(s) de PIB par an1,7Macron*2016-2025Macron* — Progression annuelle totale : 1,94 point(s) de PIB par an1,94Macron* — Hors année de choc : 0,1 point(s) de PIB par an0,1Hollande2011-2016Hollande — Progression annuelle totale : 1,88 point(s) de PIB par an1,88Hollande — Hors année de choc : 1,88 point(s) de PIB par an1,88Aucune année de choc : les deux valeurs sont identiques.Chirac1994-2006Chirac — Progression annuelle totale : 1,29 point(s) de PIB par an1,29Chirac — Hors année de choc : 0,7 point(s) de PIB par an0,7Points de PIB par an
Progression annuelle totaleHors année de choc
Sources : INSEE, Eurostat ; calculs sur données Maastricht. Mandat en cours pour Macron : 9 exercices clos sur 10. Télécharger le PNG
Retirer l'année de choc retire le saut du ratio, pas la dette émise : elle reste dans le stock et porte intérêt. Années de choc retenues, soit plus de 5 points de PIB en douze mois : 1993, 1995, 2009, 2020.

Ce que retire une année de choc

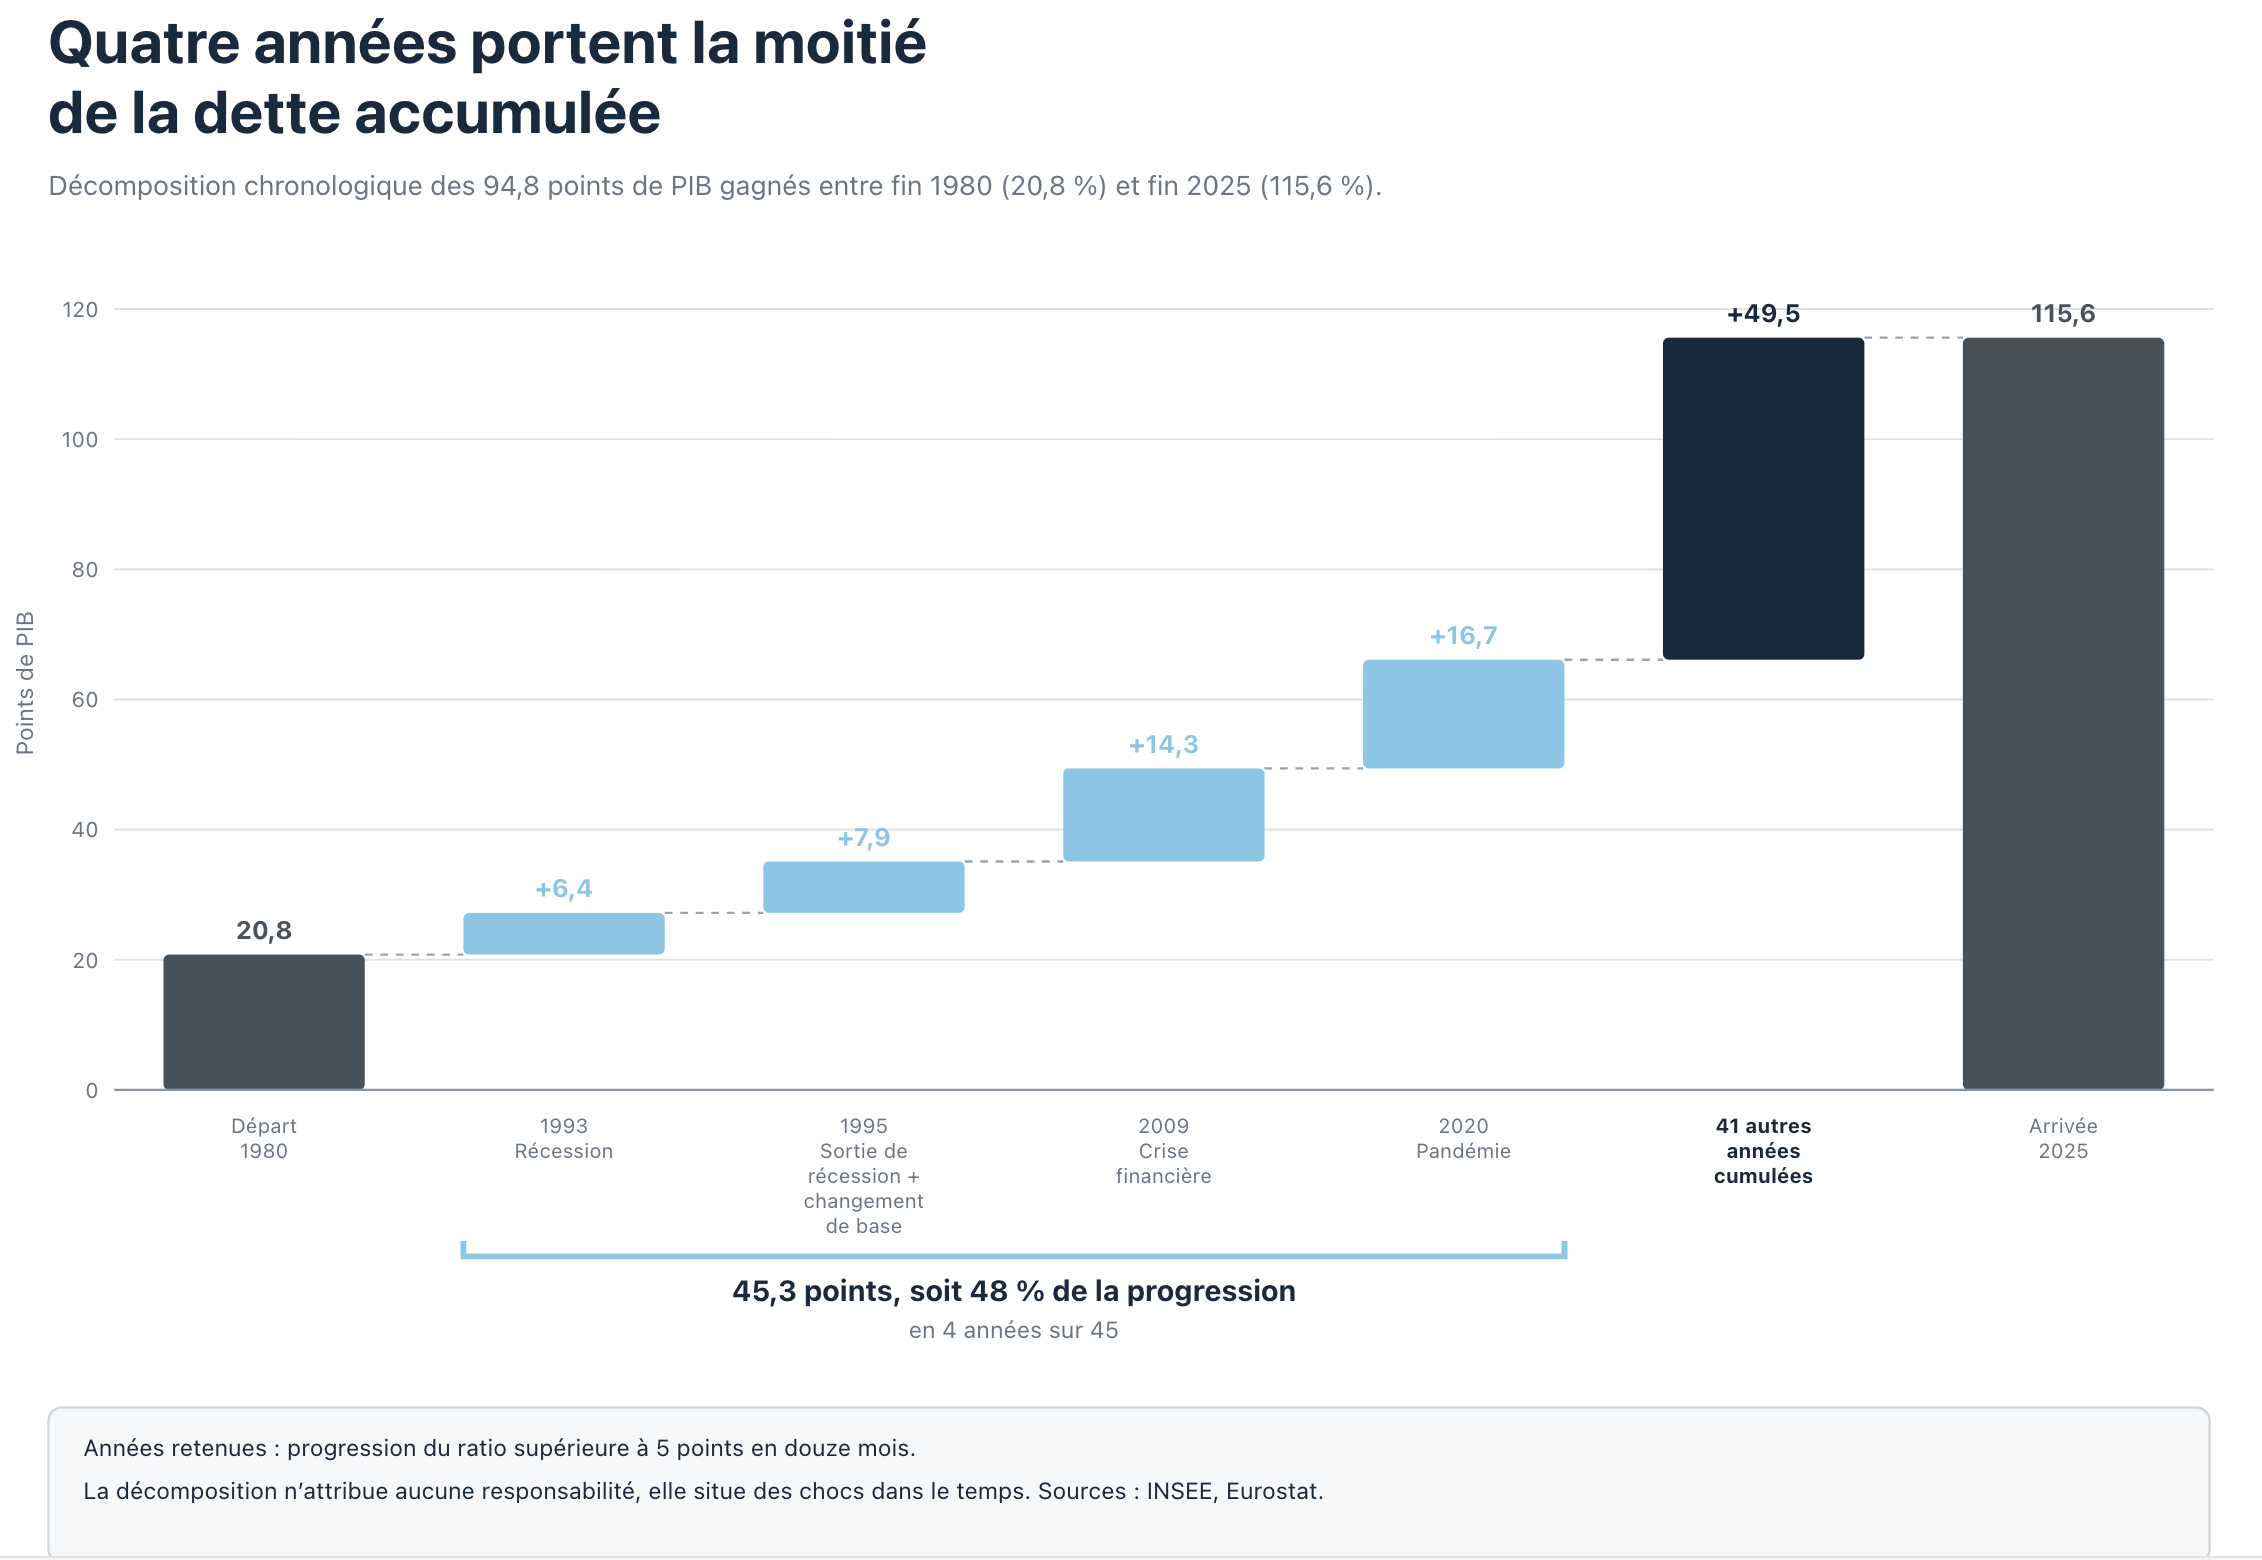
Quatre années ont fait bondir le ratio de plus de cinq points en douze mois : 1993 (+6,4), 1995 (+7,9), 2009 (+14,3), 2020 (+16,7). Elles pèsent 45,3 des 94,8 points accumulés entre fin 1980 et fin 2025.

PrésidentDelta totalAnnée de chocPoints restantsReste, par an
Mitterrand+29,11993 : 6,422,7 sur 13 exercices+1,7
Chirac+15,51995 : 7,97,6 sur 11 exercices+0,7
Sarkozy+23,32009 : 14,39,0 sur 4 exercices+2,3
Hollande+9,4aucune9,4 sur 5 exercices+1,9
Macron+17,52020 : 16,70,8 sur 8 exercices+0,1

Tableau large : faites défiler horizontalement.

Hors année de choc, l'ordre devient Sarkozy, Hollande, Mitterrand, Chirac, Macron. Trois classements différents sur un même tableau.

Ce que la décomposition ne dit pas. Cette décomposition n'exonère personne, et la légende doit le dire. Retirer l'année de choc retire le saut du ratio, pas la dette émise : les 276,5 Md€ de 2020 restent dans le stock et portent intérêt jusqu'à leur refinancement. La ligne Macron à 0,1 point par an tient aussi à un effet dénominateur, l'inflation de 2022 et 2023 ayant gonflé le PIB nominal et fait reculer le ratio de 114,9 % à 109,5 % sans qu'un seul euro n'ait été remboursé.
020406080100120Départ 1980 : 20,8 points20,8Départ 19801993 : 6,4 points+6,41993Récession1995 : 7,9 points+7,91995Sortie de récession2009 : 14,3 points+14,32009Crise financière2020 : 16,7 points+16,72020Pandémie41 autres années : 49,5 points+49,541 autres annéescumuléesArrivée 2025 : 115,6 points115,6Arrivée 202545,3 points, soit 48 % de la progressionen 4 années sur 45Points de PIB
Année de chocAutres années cumuléesDépart et arrivée
Années retenues : progression du ratio supérieure à 5 points en douze mois. La décomposition n'attribue aucune responsabilité, elle situe des chocs dans le temps. Sources : INSEE, Eurostat. Télécharger le PNG

Le montant, troisième mesure

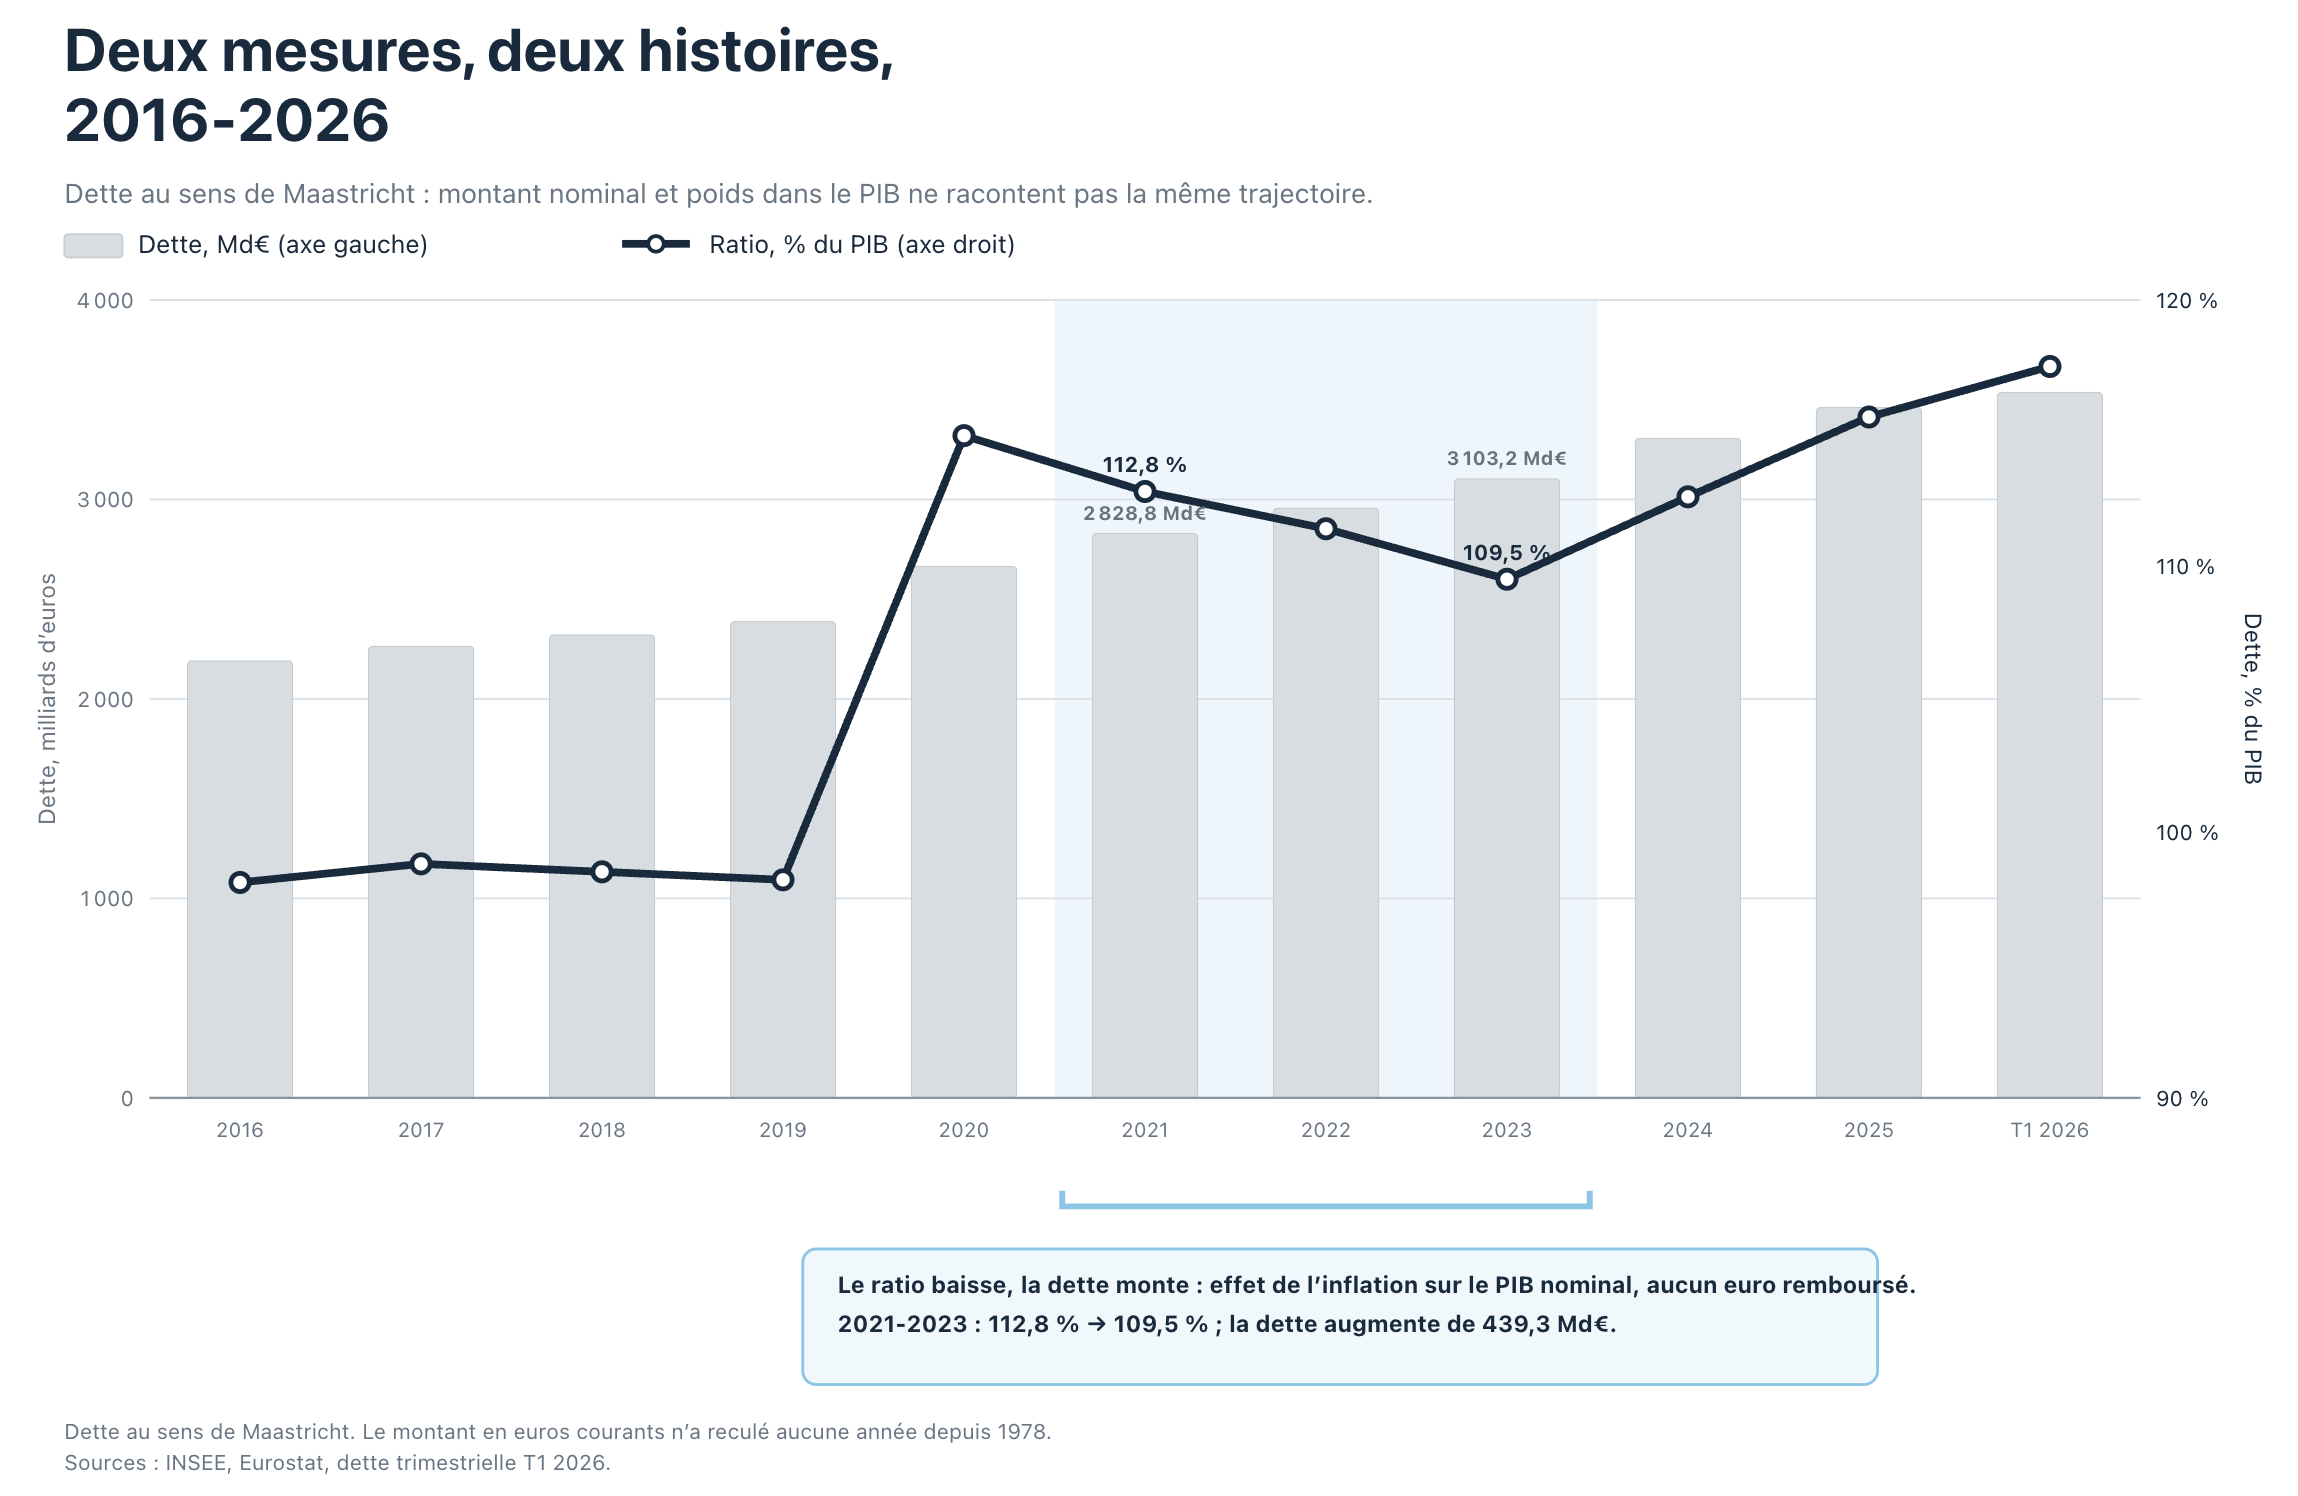
En euros courants, la dette n'a reculé aucune année depuis 1978. Aucun exercice n'a été soldé par un remboursement net, sous aucune majorité.

PrésidentProgression totalePar anPar quinquennat équivalent
Mitterrand+494,5 Md€35,3 Md€176,6 Md€
Chirac+618,7 Md€51,6 Md€257,8 Md€
Sarkozy+622,8 Md€124,6 Md€622,8 Md€
Hollande+360,4 Md€72,1 Md€360,4 Md€
Macron (9 exercices)+1 270,0 Md€141,1 Md€705,6 Md€

Tableau large : faites défiler horizontalement.

Deux précisions de contrôle. La colonne Par quinquennat équivalent du tableau d'origine affiche 258,2 pour Chirac : le recalcul donne 257,8, écart d'arrondi sans portée. Et ces montants ne se comparent pas dans le temps sans correction d'inflation. Ils disent en revanche ce que le ratio masque : la trajectoire en volume ne s'est jamais inversée, y compris pendant les années où le ratio baissait.

0100020003000400090 %100 %110 %120 %2016 : 2190,5 Md€20162017 : 2263,3 Md€20172018 : 2320,7 Md€20182019 : 2387,4 Md€20192020 : 2663,9 Md€20202021 : 2828,8 Md€20212022 : 2955,6 Md€20222023 : 3103,2 Md€20232024 : 3306,1 Md€20242025 : 3460,5 Md€2025T1 2026 : 3536,1 Md€T1 20262016 : 98,1 % du PIB2017 : 98,8 % du PIB2018 : 98,5 % du PIB2019 : 98,2 % du PIB2020 : 114,9 % du PIB2021 : 112,8 % du PIB2022 : 111,4 % du PIB2023 : 109,5 % du PIB2024 : 112,6 % du PIB2025 : 115,6 % du PIBT1 2026 : 117,5 % du PIBDette, milliards d'eurosDette, % du PIB
Dette, Md€ (axe gauche)Ratio, % du PIB (axe droit)
Dette au sens de Maastricht. Le montant en euros courants n'a reculé aucune année depuis 1978. Sources : INSEE, Eurostat, dette trimestrielle T1 2026. Télécharger le PNG

Le ratio baisse, la dette monte : effet de l'inflation sur le PIB nominal, aucun euro remboursé.

2021-2023 : 112,8 % à 109,5 % ; la dette augmente de 439,3 Md€.

Cinq observations que le tableau n'affiche pas

Quatre années portent la moitié de la trajectoire

Le ratio a gagné 45,3 points sur 1993, 1995, 2009 et 2020, sur les 94,8 points accumulés depuis fin 1980. Quatre exercices sur quarante-cinq, 48 % de la progression. Un tableau président par président transforme deux chocs exogènes, crise financière et pandémie, en traits de caractère personnels.

Un président hérite d'une charge d'intérêts qu'il ne décide pas

Elle a atteint 34,5 Md€ au seul premier semestre 2026 (situation mensuelle de l'État, juin 2026), pour 58 Md€ prévus sur l'année contre 53,5 Md€ en loi de finances initiale 2025 (Sénat, rapport sur le PLF 2026). Une mission d'économistes mandatée par Bercy chiffre une progression possible à 124 Md€ en 2030, scénario conditionné à la trajectoire des taux et non prévision. C'est le seul poste de dépense qu'aucune majorité ne peut arbitrer.

Le fait le plus significatif de la période récente n'est pas 2020

C'est +6,1 points de PIB sur les deux seuls exercices 2024 et 2025, sans choc identifié, puis 117,5 % au premier trimestre 2026 (INSEE, informations rapides du 25 juin 2026). Une dérive hors crise se lit différemment d'un saut de crise : elle ne se referme pas quand la crise passe.

Ce que le tableau établit malgré lui

Sur cinq mandats, quarante-cinq exercices, sept alternances et neuf années de cohabitation, la trajectoire en montant ne s'est jamais inversée une seule fois. Le clivage utile n'est pas entre présidents, il est entre l'avant et l'après 1974. La lecture partisane que ce genre d'image appelle est démentie par sa propre donnée.

Position assumée

Je ne crois pas qu'on combatte ce type d'image en opposant un autre chiffre. On la combat en changeant de dénominateur. Le débat pertinent porte sur le solde primaire et sur l'écart entre le taux d'intérêt et la croissance, deux grandeurs qu'aucune infographie de ce genre ne montre jamais, parce qu'elles ne désignent personne.

Ce que les six modèles font de cette dette

Ce détour historique n'est pas un hors-sujet sur ce site. Les six modèles interrogés pour France Équilibre 2032 partent tous de ce stock de dette et de cette charge d'intérêts. Voici, thème par thème, ce que chacun retient comme point de départ et ce qu'il vise en 2032, repris sans retouche de leurs réponses.

Le point de départ retenu4 critères

Le stock de dette et la charge d'intérêts que chaque modèle prend pour base de calcul.

Un écart sur le point de départ se propage à toute la trajectoire. C'est la première source de divergence entre les six réponses, avant même les choix de politique budgétaire.
CritèreChatGPTClaudeGrokGeminiMistralDeepSeek
Dette 2025 retenue115,6 %, 3 460,5 Md€115,6 %, 3 460,5 Md€115,7 %, 3 460,5 Md€112,0 % fin 2024, 114,5 % projetés fin 2026115,6 %, 3 460,5 Md€115,6 %, 3 468 Md€
Dette de départ fin 2026118,6 %118,5 %≈ 118 à 119 %114,5 %≈ 118 %117,6 %, 3 620 Md€
Charge d'intérêts 202564,7 Md€, 2,2 % du PIB64,7 Md€, 2,2 % du PIB65,7 Md€, 2,2 % du PIB55 Md€ en 2024, 1,9 % du PIB≈ 60 Md€65 Md€, avec 77 Md€ en 2026
PIB nominal 2025 retenu2 995 Md€2 991 Md€≈ 2 991 Md€≈ 3 010 Md€ estimés2 808,5 Md€ en SPA, non stabilisé3 000 Md€

Tableau large : faites défiler horizontalement.

La dette visée en 20323 critères

Le niveau de dette atteint en fin de trajectoire, scénario par scénario.

Trois scénarios, six lectures. L'écart entre les modèles sur une même cible mesure la sensibilité du résultat aux hypothèses de croissance et de taux, pas un désaccord politique.
CritèreChatGPTClaudeGrokGeminiMistralDeepSeek
Dette 2032, scénario 1108,5 %≈ 108 %110 à 112 %100,5 %≈ 105 %107,5 %
Dette 2032, scénario 283,1 %sous 100 %, au prix d'une dépressionnettement sous 100 %47,8 %≈ 90 %82 %
Dette 2032, scénario 3100,0 %≈ 100 %≤ 100 %96,5 %100 %100,0 %

Tableau large : faites défiler horizontalement.

L'effet dénominateur, reconnu ou non2 critères

La part de la baisse du ratio qui vient de la croissance du PIB nominal et non d'un remboursement.

C'est exactement le mécanisme qui fait reculer le ratio français entre 2021 et 2023 pendant que la dette monte de 439,3 Md€. Les modèles qui l'isolent produisent une trajectoire vérifiable ; ceux qui ne l'isolent pas laissent le lecteur croire à un désendettement.
CritèreChatGPTClaudeGrokGeminiMistralDeepSeek
Part de la baisse due au dénominateur≈ 20,3 pts sur 18,6 nets, dette nominale en haussel'essentiel, moitié inflation moitié croissance réelle40 à 50 %73 %≈ 50 %, soit 8 points sur 1860 %
Plafond d'excédent soutenable+2 à +3 % du PIB en haut de cycle+1 à +1,5 % du PIB, après 2030+2 à +3 % du PIB, durable+2,5 à +3,0 % du PIB+3 à +4 % du PIB+2 à +3 % du PIB

Tableau large : faites défiler horizontalement.

Aucune de ces six trajectoires n'a été validée par le Haut Conseil des finances publiques ni par un modèle macroéconométrique indépendant. Ce site reproduit et compare, il ne certifie pas.

Voir les vingt-neuf critères comparés

Série annuelle 1978-2025

Dette publique au sens de Maastricht, en milliards d'euros courants et en pourcentage du PIB. Sources : INSEE, comptes nationaux base 2014 (1978-1994) ; Eurostat, base 2020 (1995-2025). C'est la série à partir de laquelle chacune des cinq lignes du tableau a été recalculée et vérifiée.

AnnéeMd€% PIBAnnéeMd€% PIB
197874,021,22002966,861,3
197984,421,220031 060,465,4
198094,120,820041 134,366,9
1981112,422,020051 201,568,2
1982148,625,420061 207,365,4
1983173,626,720071 268,965,5
1984205,729,120081 389,469,8
1985232,630,720091 627,284,1
1986255,031,320101 722,286,3
1987288,333,720111 830,188,7
1988311,233,620121 915,891,7
1989343,434,420132 005,094,6
1990374,935,620142 071,196,2
1991398,236,520152 134,997,0
1992454,940,220162 190,598,1
1993531,746,620172 263,398,8
1994588,649,920182 320,798,5
1995714,757,820192 387,498,2
1996755,360,620202 663,9114,9
1997793,062,020212 828,8112,8
1998836,162,120222 955,6111,4
1999856,961,420233 103,2109,5
2000880,059,720243 306,1112,6
2001907,759,320253 460,5115,6

Tableau large : faites défiler horizontalement.

Point le plus récent hors série annuelle : 3 536,1 Md€ et 117,5 % du PIB à la fin du premier trimestre 2026 (INSEE, informations rapides du 25 juin 2026).

Les données de référence

  • INSEE, dette des administrations publiques au sens de Maastricht, série trimestrielle T4 1995 à T1 2026.
  • INSEE, informations rapides du 25 juin 2026, dette publique à la fin du premier trimestre 2026.
  • INSEE, comptes nationaux annuels 2025, déficit et dette publics.
  • Eurostat, procédure de déficit excessif, secteur S13, dette annuelle des administrations publiques.
  • INSEE, indice des prix à la consommation, base 100 en 2015, pour la correction d'inflation.
  • Sénat, rapport général sur le projet de loi de finances pour 2026, mission Engagements financiers de l'État, charge de la dette.
  • Ministère de l'Économie et des Finances, situation mensuelle de l'État, juin 2026.
  • Aucune série française homogène n'existe avant 1978. Les mandats antérieurs ne figurent ni dans le tableau ni dans cette page.

Ce que les candidats déclarés proposent sur le budget et la dette

Le document source recense trente-six candidatures à l'élection présidentielle de 2027 et cinquante-huit références. Dix-huit de ces candidatures portent une mesure budgétaire, fiscale ou de dépense publique identifiable dans les sources consultées. Elles sont reprises ci-dessous, réduites à cette seule dimension : le reste de leurs programmes n'entre pas dans le périmètre de cette page. Les dix-huit autres candidatures ne documentent aucune mesure de cet ordre à la date des sources.

Ce qu'une source établit. Une source primaire établit qu'une mesure est proposée. Elle n'établit ni son coût, ni son financement, ni sa faisabilité. Aucun chiffrage cité ici n'a été validé par le Haut Conseil des finances publiques. Les montants ne sont pas comparables entre eux : les périmètres, les horizons et les années de référence diffèrent d'une source à l'autre.

Ce que dit le corpus, réduit au budget et à la dette

  • Dix-huit candidatures sur trente-six portent une mesure budgétaire, fiscale ou de dépense publique identifiable. Les dix-huit autres n'en documentent aucune.
  • Deux cibles chiffrées seulement dans tout le corpus : un déficit nul en dix ans au maximum (Gabriel Attal) et une baisse de la dépense publique de huit points de PIB en dix ans (David Lisnard). Les deux horizons dépassent la durée du mandat sollicité.
  • Une seule proposition de règle constitutionnelle : inscrire une limite de déficit public de 3 % du PIB dans la Constitution, assortie d'un plan de 125 milliards d'euros d'économies sur cinq ans dont le détail n'était pas publié à la date des sources (Marine Le Pen).
  • Côté recettes, six directions : rétablissement de l'ISF et baisse de la CSG sous 4 000 euros (Philippe Brun), impôt minimum de 2 % sur les patrimoines supérieurs à 100 millions d'euros (Olivier Faure), contribution des grandes fortunes et des superprofits (Raphaël Glucksmann), suppression de plus de 300 taxes et des régions (Juan Branco), suppression de la C3S et de la CVAE (David Lisnard), baisse de l'impôt sur le revenu dans les premières tranches (Xavier Bertrand).
  • Côté dépenses, l'amplitude va du plafonnement des prestations sociales à 70 % du SMIC (Bruno Retailleau) et de la contribution accrue des retraités (Édouard Philippe), jusqu'au revenu minimum universel de 650 euros par mois de 23 ans à la retraite (Philippe Petit), en passant par la retraite à 60 ans (Jean-Luc Mélenchon, Anasse Kazib) et deux fonds publics : 10 milliards d'euros pour la relocalisation (Nicolas Dupont-Aignan), 15 milliards d'euros par an pour la capitalisation (Philippe Brun).
  • Aucune candidature ne publie de trajectoire annuelle de solde public ou de dette. Le corpus se compose de mesures, pas de scénarios.
  • Trois des sept candidatures à la primaire sociale-démocrate portent une mesure budgétaire. Le projet collectif du Parti socialiste ne vaut pas engagement personnel de chacun de ses candidats, comme le précise le document source.
  • La dette publique elle-même n'est nommée que par deux candidats sur trente-six. Elle apparaît partout ailleurs en creux, dans des mesures dont le coût ou le rendement n'est pas chiffré.

Commentaire · Jérôme Coutou

Le corpus se partage en deux moitiés qui ne se rencontrent pas : des cibles sans instruments, des instruments sans cible.

Deux candidats seulement fixent un point d'arrivée chiffré, et tous deux le placent au-delà du mandat qu'ils sollicitent.

Je retiens une asymétrie qui traverse les dix-huit fiches : la dépense nouvelle est datée, nommée et chiffrée, l'économie reste un agrégat.

Une règle constitutionnelle de déficit ne produit aucune économie par elle-même : elle déplace l'arbitrage du Parlement vers le juge.

Tant qu'une trajectoire n'est ni opposable ni vérifiée par un tiers indépendant, l'équilibre budgétaire reste une intention de campagne, pas un engagement.

Faisabilité et ambition des programmes budgétaires

INFÉRENCE. Ce positionnement est un jugement éditorial, pas une mesure. L'ambition évalue l'amplitude du déplacement budgétaire annoncé, quelle qu'en soit la direction : une baisse massive de la dépense et une dépense nouvelle massive sont également ambitieuses. La faisabilité évalue les chances de mise en œuvre dans un mandat, au regard du degré de chiffrage, du véhicule juridique requis (loi de finances, loi organique, révision constitutionnelle), du besoin d'une majorité parlementaire et de la contrainte européenne. Ni l'un ni l'autre axe ne porte de jugement sur la désirabilité des mesures.

Faisabilité et ambition des programmes budgétairesNuage de points. En abscisse, la faisabilité de la proposition budgétaire dans un mandat. En ordonnée, son ambition. Chaque candidat est représenté par ses initiales. Le tableau qui suit la figure donne les mêmes positions.Ambitieux et hors d'atteinteAmbitieux et outilléModeste et hors d'atteinteModeste et praticableGAXBJBPBNDAOFRGAKSLFLJFLMLPDLJLMPPEPBRFRFaisabilité dans un mandatfaibleélevéeAmbition budgétairefaibleforte

Figure large : faites défiler horizontalement.

Positionnement éditorial des dix-huit propositions budgétaires. Chaque initiale est un lien vers la fiche du candidat, plus bas sur cette page.

Ambitieux et hors d'atteinte

Déplacement budgétaire massif, sans véhicule juridique ni majorité identifiés.

Ambitieux et outillé

Amplitude forte, instruments accessibles dans un mandat.

Modeste et hors d'atteinte

Peu d'amplitude, et malgré tout peu de chances d'aboutir.

Modeste et praticable

Mesures ciblées, réalisables par voie budgétaire ordinaire.

Les mêmes positions en tableau
CandidatInitialesFaisabilité sur 100Ambition sur 100Quadrant
Philippe PetitPP398Ambitieux et hors d'atteinte
Juan BrancoJB1296Ambitieux et hors d'atteinte
David LisnardDL3093Ambitieux et hors d'atteinte
Anasse KazibAK689Ambitieux et hors d'atteinte
Marine Le PenMLP2489Ambitieux et hors d'atteinte
Jean-Luc MélenchonJLM1884Ambitieux et hors d'atteinte
Philippe BrunPB3078Ambitieux et hors d'atteinte
Olivier FaureOF3272Ambitieux et hors d'atteinte
Selma LabibSL769Ambitieux et hors d'atteinte
Édouard PhilippeEP5468Ambitieux et outillé
Raphaël GlucksmannRG3767Ambitieux et hors d'atteinte
Gabriel AttalGA5062Ambitieux et outillé
Bruno RetailleauBR4160Ambitieux et hors d'atteinte
Francis LalanneFL959Ambitieux et hors d'atteinte
Jean-François LegendreJFL2555Ambitieux et hors d'atteinte
Fabien RousselFR4252Ambitieux et hors d'atteinte
Nicolas Dupont-AignanNDA4743Modeste et hors d'atteinte
Xavier BertrandXB6030Modeste et praticable

Tableau large : faites défiler horizontalement.

Les mesures, candidat par candidat

Gabriel Attal

Renaissance · Candidature recensée

Engagements thématiques de campagne publiés.

  • Cible budgétaireRevenir à un déficit nul en dix ans au maximum.
  • PrélèvementsBaisser les cotisations salariales et simplifier le droit du travail.
  • RetraitesFaire davantage reposer la retraite sur la durée de cotisation.

Portée et limites. Les pages de campagne exposent des orientations. Elles ne constituent pas un chiffrage budgétaire consolidé de l'ensemble.

Xavier Bertrand

Nous France · Candidature recensée

Propositions publiées en préparation de 2027.

  • RecettesBaisser l'impôt sur le revenu dans les premières tranches.
  • DépensesRéformer les bourses étudiantes.
  • RetraitesPrivilégier la durée de cotisation plutôt qu'un âge uniforme de départ.

Portée et limites. Ces propositions figurent dans un texte d'octobre 2025 relayé par son mouvement. Aucun document budgétaire complet et consolidé n'a été retrouvé.

Juan Branco

Les Ruches · Candidature recensée

Programme détaillé en ligne, 845 mesures.

  • FiscalitéSupprimer plus de 300 taxes, cotisations et impôts.
  • AdministrationSupprimer les régions et regrouper des organismes publics.
  • DépensesDoubler les budgets de recherche et d'enseignement ; nationaliser l'électricité, l'eau, la santé, les télécommunications et les autoroutes.

Portée et limites. Ces engagements sont attribués au programme. Leurs coûts et leurs effets ne sont pas validés par le document source.

Philippe Brun

Parti socialiste · Candidature à une primaire

Programme économique « Produire » présenté le 19 août 2026.

  • RecettesBaisser la CSG sur les salaires inférieurs à 4 000 euros mensuels ; rétablir l'ISF ; accroître la contribution des grandes transmissions.
  • RetraitesCréer un fonds public de capitalisation géré par les syndicats, alimenté par 15 milliards d'euros de réserves annuelles.
  • InvestissementAnnoncer un investissement de 1,5 % du PIB dans l'intelligence artificielle ; la périodicité du montant n'est pas précisée dans la source.

Portée et limites. Présentation de presse avec l'AFP. Le document est un projet économique, pas un programme complet sur tous les sujets.

Nicolas Dupont-Aignan

Debout la France · Candidature recensée

Programme en actualisation progressive.

  • DépensesCréer un fonds de relocalisation de 10 milliards d'euros.
  • FiscalitéRéduire l'impôt des entreprises réinvestissant leurs bénéfices en France.
  • Commande publiqueRéserver progressivement 75 % des achats publics aux produits fabriqués en France.

Portée et limites. Le portail précise que seuls les chapitres portant la mention « Projet 2027 » sont actualisés.

Olivier Faure

Parti socialiste · Candidature à une primaire

Projet collectif du PS présenté en avril 2026.

  • FiscalitéPrévoir un impôt minimum de 2 % sur les patrimoines supérieurs à 100 millions d'euros et une contribution accrue des grandes successions.
  • RetraitesProposer un départ à 62 ans et 43 annuités, avec adaptations pour pénibilité et carrières fragmentées.
  • SalairesPorter le SMIC à 1 690 euros net.

Portée et limites. Ces mesures appartiennent au projet collectif initial du PS. Elles ne sont pas présentées comme les arbitrages personnels définitifs d'Olivier Faure ni de tous les candidats socialistes.

Raphaël Glucksmann

Place publique · Candidature à une primaire

Socle collectif « L'Acte I », 42 chantiers, publié en 2025.

  • FiscalitéRééquilibrer l'imposition du travail et du capital ; renforcer la contribution des grandes fortunes et des superprofits.
  • SalairesPorter le SMIC à 1 600 euros net dans les deux premières années.
  • InvestissementEngager rénovation, véhicules électriques, transports, renouvelables et investissement nucléaire dans les cent premiers jours.

Portée et limites. Le socle date de 2025 ; les annonces de septembre 2026 le complètent. Le chiffrage de campagne n'est pas consolidé dans les sources consultées.

Anasse Kazib

Révolution permanente · Candidature recensée

Revendications de campagne publiées.

  • SalairesPorter le SMIC à 2 000 euros ; le passage consulté ne précise pas brut ou net.
  • RetraitesRétablir la retraite à 60 ans.

Portée et limites. Les financements et modalités complètes ne sont pas détaillés dans cette source.

Selma Labib

NPA Révolutionnaires · Candidature recensée

Orientations de campagne publiées.

  • Dépenses publiquesS'opposer aux dépenses d'armement et aux subventions patronales.
  • Salaires et protection socialeAugmenter les salaires, défendre les retraites et les services publics.

Portée et limites. Le communiqué expose une candidature ouvrière et révolutionnaire. Il ne fournit pas de programme sectoriel chiffré complet.

Francis Lalanne

Candidature indépendante · Candidature recensée

Programme publié sur le site de campagne.

  • RecettesRéduire les taxes sur les carburants et les charges des PME.
  • DépensesRendre les transports publics gratuits.
  • ÉlusAligner la rémunération des élus sur le salaire moyen.

Portée et limites. Le site présente des engagements de campagne. Leur faisabilité juridique et budgétaire n'est pas établie par cette publication.

Jean-François Legendre

À nous maintenant · Candidature recensée

Manifeste et projet publiés, quatre piliers.

  • Finances publiquesVoter des budgets équilibrés, rationaliser les subventions et lutter contre l'optimisation fiscale.
  • TerritoiresFavoriser les campagnes et villes moyennes avec un ministère dédié.

Portée et limites. Les objectifs budgétaires ne constituent pas, à eux seuls, un plan de financement démontré.

Marine Le Pen

Rassemblement national · Candidature recensée

Annonces budgétaires d'août 2026 et corpus de parti de septembre 2025.

  • Règle budgétaireInscrire une limite de déficit public de 3 % du PIB dans la Constitution.
  • ÉconomiesAnnoncer un plan de 125 milliards d'euros d'économies sur cinq ans, dont le détail restait attendu dans la source.
  • RecettesBaisser les taxes sur l'énergie et les carburants.

Portée et limites. Les annonces budgétaires d'août 2026 sont distinguées du document de parti de septembre 2025. Aucun programme présidentiel complet et consolidé n'a été retrouvé.

David Lisnard

Nouvelle Énergie · Candidature recensée

Programme de mouvement détaillé.

  • Dépense publiqueRéduire la dépense publique de huit points de PIB en dix ans et équilibrer les dépenses de fonctionnement.
  • EntreprisesSupprimer la C3S et la CVAE, simplifier les contrats de travail et réduire les prélèvements.
  • CollectivitésRéorganiser le territoire autour de l'État, de provinces et du bloc communal.

Portée et limites. Les mesures appartiennent au corpus de Nouvelle Énergie. La publication ne vaut pas chiffrage définitif de campagne.

Jean-Luc Mélenchon

La France insoumise · Candidature recensée

Programme en réactualisation et corpus antérieur.

  • RetraitesDéfendre la retraite à 60 ans ; engagement documenté dans le corpus de 2025.
  • SalairesPorter le SMIC à 1 600 euros ; montant repris dans la présentation politique de janvier 2025.
  • ÉconomieOrganiser le partage des richesses et la réduction du temps de travail, renforcer la production et les services publics.

Portée et limites. Le site indique que « L'Avenir en commun » est en cours de réactualisation. Les montants de 2025 ne sont pas réévalués artificiellement pour 2027.

Philippe Petit

UDEM en Martinique · Candidature recensée

Quelques mesures rapportées par la presse.

  • RevenuInstaurer un revenu minimum universel de 650 euros mensuels de 23 ans jusqu'à la retraite.
  • TerritoiresCréer un service de six à neuf mois et renforcer le pouvoir des régions.

Portée et limites. Ces propositions sont rapportées par le suivi de presse. Leur texte intégral et leurs modalités n'ont pas été retrouvés dans une source primaire.

Édouard Philippe

Horizons · Candidature recensée

Discours de campagne et plan sectoriel publiés.

  • Travail et retraitesAccroître l'effort de travail et demander une contribution accrue aux retraités pour le redressement.
  • ÉducationRenforcer l'autonomie des établissements et la latitude des chefs d'établissement.

Portée et limites. Le discours de juillet 2026 est conservé intégralement en lien ; il ne constitue pas un programme général chiffré.

Bruno Retailleau

Les Républicains · Candidature recensée

Plusieurs ensembles de mesures publiés.

  • PrestationsPlafonner les prestations sociales à 70 % du SMIC.
  • SuccessionsRéduire les droits de succession et favoriser la transmission familiale des entreprises ; ouvrir pendant trois ans une donation de 150 000 euros par parent à un enfant de moins de trente ans.

Portée et limites. Les modalités exactes et les exceptions doivent être appréciées dans les textes liés. Le dossier décrit les propositions sans valider leur compatibilité juridique ni leur financement.

Fabien Roussel

Parti communiste français · Candidature recensée

Document de campagne publié.

  • Aides publiquesConditionner les aides publiques aux entreprises et en demander le remboursement en cas de licenciements.
  • SalairesAugmenter le SMIC et indexer les salaires sur l'inflation.
  • ÉnergieNationaliser Total et sortir des énergies carbonées en 2050 avec nucléaire et renouvelables.

Portée et limites. Le document de campagne constitue une première adresse programmatique. Aucun montant de SMIC n'est ajouté lorsque la source citée ne le précise pas.

Hors périmètre. Dix-huit candidatures recensées dans le document ne portent, à la date des sources, aucune mesure budgétaire, fiscale ou de dépense publique suffisamment documentée pour figurer ici : Nathalie Arthaud, François Asselineau, Delphine Batho, Karim Bouamrane, Sylvain Durif, Clara Egger, Jérôme Guedj, Lydie Massard, Benoît Mathieu, Emmanuel Maurel, Antoine Mikolajczak, Manolo Mlekuz, Florian Philippot, Erwan Rohou, Ségolène Royal, François Ruffin, Marine Tondelier et Fabien Verdier. Leur absence ici ne signifie pas qu'elles n'ont pas de position sur le sujet : elle signifie qu'aucune mesure budgétaire n'a été retrouvée dans les sources consultées.

Les portraits

Les portraits des candidats ne sont pas affichés sur cette page. Chaque candidat est identifié par un monogramme typographique, cohérent avec les initiales employées dans la matrice.

Une image de personne n'est pas libre du seul fait d'être publiée : les portraits disponibles sur Wikipédia relèvent le plus souvent d'une licence Creative Commons BY ou BY-SA, qui impose de citer l'auteur, la licence et un lien vers celle-ci, et le droit à l'image du sujet s'y ajoute. À défaut de pouvoir vérifier ces trois éléments pour chaque portrait, la page n'en affiche aucun plutôt que d'en afficher un mal crédité.

Le générateur détecte automatiquement un fichier déposé dans assets/candidats/ au nom du candidat (jpg, webp ou png) et l'affiche à la place du monogramme, à condition qu'une ligne de crédit soit renseignée à côté. Sans crédit, le monogramme est conservé.

Méthodologie

Cette section est produite à partir d'un document documentaire daté du 14 septembre 2026, réunissant trente-six candidatures et cinquante-huit références sourcées. La page n'en retient que la dimension budgétaire et de dette.

Prompt de collecte, reformaté

Objet

Recenser les propositions des candidats déclarés à l'élection présidentielle 2027.

Collecte

1. Établir la liste des candidatures déclarées.
2. Pour chacune, retenir les mesures les plus structurantes ou les plus médiatisées.
3. Conserver le lien vers chaque programme, présentation ou déclaration utilisée.

Règles

Sourcer chaque mesure, sans exception.
Distinguer programme publié, texte de parti antérieur et simple déclaration de candidature.
N'inventer aucun montant ni aucun engagement pour combler une fiche vide.

Livrable

Un document complet, une fiche par candidat, plus un répertoire de toutes les sources.
Un commentaire de cinq lignes maximum sur l'équilibre budgétaire et la dette : faisabilité, intérêt, problématique.

Informations recueillies par ChatGPT 6 Astra. Commentaire, matrice et intégration au site par Claude Opus 5. Direction éditoriale : Jérôme Coutou, Digital Mate.

Ce que cette section ne dit pas

  • Le document source est une photographie datée. Les pages web citées peuvent avoir évolué depuis leur consultation.
  • Le périmètre documentaire ne constitue pas la liste officielle et définitive des participants au scrutin. Il inclut des candidatures à une primaire, qui ne peuvent pas être additionnées comme des présences au premier tour.
  • Une absence de programme retrouvé ne prouve pas qu'aucune proposition n'existe.
  • La sélection des mesures budgétaires parmi l'ensemble des propositions est un choix éditorial, exposé ici et non un classement statistique de médiatisation.
  • Le positionnement de la matrice est une inférence assumée, pas une donnée issue des sources.

Quatre trajectoires pour la dette publique

Cette troisième lecture ne part pas d'un rapport, mais d'un débat filmé. Les quatre trajectoires ne le reproduisent pas : elles le chiffrent, puis le confrontent à un scénario qu'aucun des deux intervenants n'a proposé.

Aucun des quatre scénarios ne fait baisser la dette en euros d'ici 2032. Le montant passe de 3 536 Md€ au premier trimestre 2026 à une fourchette de 4 160 à 4 710 Md€. Ce qui se joue d'ici là, c'est le ratio : stabilisé autour de 120 %, ou glissant vers 131 à 134 %. L'écart entre les trajectoires tient d'abord à la séquence politique 2026-2027, ensuite seulement aux choix techniques.

Référence citée

Les Financiers — « Dette publique : le choc que la France ne peut plus éviter », débat entre Matthias Baccino et Gilles Raveaud (nouvel onglet, YouTube)

Le débat oppose une lecture libérale de l'offre, portée par Matthias Baccino, à une lecture institutionnaliste de la demande, portée par Gilles Raveaud. Les quatre scénarios situent ces deux thèses sans trancher leur désirabilité.

à recouper Titre et chaîne vérifiés le 21 septembre 2026 auprès de l'interface oEmbed de YouTube. La date de publication n'a pas pu être relevée : la page refuse la lecture automatisée.

En 2032Dette % PIBDette Md€DéficitIntérêts Md€Solde primaireProbabilité
A · Consolidation tenue120,7 %4 4162,5 %112+0,6≈ 25 %
B · Enlisement130,8 %4 7144,8 %127-1,3≈ 45 %
C · Choc de marché133,1 %4 6423,2 %154+1,2≈ 20 %
D · Rupture radicale116,0 %4 1640,4 %100+2,4≈ 10 %

Tableau large : faites défiler horizontalement.

Les probabilités sont une appréciation éditoriale, non un résultat du modèle. Points de départ 2025-2026 : Insee, Bercy, Cour des comptes. Projections 2027-2032 : modèle de ce dossier, hypothèses détaillées plus bas.

Cinq messages

  • Le scénario le plus probable est l'enlisement (B). Des budgets votés a minima, sans réforme structurelle, qui laissent la dette dériver d'environ 1,5 point de PIB par an et la charge d'intérêts dépasser 125 Md€ en 2032.
  • La rupture radicale (D) est la seule qui fait baisser le ratio sous son niveau de 2026. À 116 % en 2032. Elle suppose environ 190 Md€ d'économies annuelles à terme, une révision constitutionnelle pour le millefeuille territorial, et coûte deux années de croissance faible.
  • Le choc de marché (C) n'est pas une alternative à l'effort, c'est l'effort imposé. La trajectoire finit par un excédent primaire plus élevé que dans A, mais après une récession et sous conditionnalité européenne.
  • Le seuil de 3 % n'a rien de magique. Avec 120 % de dette et 3 % de croissance nominale, un déficit de 3,5 % stabilise le ratio ; il faut 2,5 % pour le faire baisser d'un point par an.
  • La charge d'intérêts transforme un problème lent en problème urgent. Elle passe de 65 Md€ en 2025 à 100-154 Md€ en 2032 selon les scénarios, et c'est elle qui ferme les marges de manœuvre, pas le stock.

Le point de départ, arrêté au 21 septembre 2026

fait À la fin du premier trimestre 2026, la dette publique au sens de Maastricht atteint 3 536,1 Md€, soit 117,5 % du PIB, en hausse de 75,6 Md€ sur le trimestre (Insee, informations rapides n° 158, 25 juin 2026). Fin 2025, elle représentait 115,7 % du PIB.

fait Le déficit public 2025 s'établit à 152,5 Md€, soit 5,1 % du PIB, après 5,8 % en 2024. Les dépenses publiques représentent 57,3 % du PIB et les prélèvements obligatoires 43,6 % (Insee).

fait En septembre 2026, Bercy a révisé sa prévision de déficit 2026 à 5,4 % du PIB et anticipe une dette à 119,3 % du PIB en 2026, puis 121,7 % en 2027, un record dans la série de l'Insee (Bercy, cité par Echos Plus, 20 septembre 2026). La prévision de croissance 2026 a été ramenée à 0,5 %.

fait Le 17 septembre 2026, le Premier ministre Sébastien Lecornu a annoncé pour le budget 2027 un effort d'environ 54 Md€, soit près de 1,8 point de PIB. Sans mesures, le déficit 2027 approcherait 6,5 % du PIB (Echos Plus, France 24, 17 septembre 2026).

fait La Cour des comptes attend une charge d'intérêts de 77,4 Md€ en 2026, en hausse de 12 Md€, et jusqu'à 100 Md€ en 2029. Au rythme de 0,4 point de réduction du déficit par an, le retour sous 3 % n'interviendrait qu'en 2032. L'OAT à 10 ans a atteint environ 4,3 % début septembre 2026 (CreditNews).

fait Les dépenses de retraite représentent 14,1 % du PIB en 2025, soit 422,2 Md€, et resteraient quasi stables en part de PIB jusqu'en 2045 selon le COR, qui intègre la suspension de la réforme de 2023 pour un coût de 1,8 Md€ par an sur 2026-2032 (COR, rapport annuel, juin 2026).

Corrections apportées au document source. Le document de synthèse du débat retient une dette de 3 200 à 3 500 Md€ et 111-112 % du PIB : ces niveaux correspondent à 2024-2025 et sont dépassés. La charge d'intérêts d'environ 75 Md€ y est cohérente avec la Cour des comptes. En revanche, le refinancement annuel brut d'environ 500 Md€ ne correspond pas au besoin de financement de l'État, fixé à 305,7 Md€ pour 2026 (Sénat, rapport sur le PLF 2026). Enfin, le retraitement des déficits par sous-secteur est une grille d'interprétation utile au débat, pas une norme de comptabilité nationale : il ne sert pas de base de chiffrage ici.

Le modèle, ses paramètres et ses limites

Le modèle est volontairement simple et reproductible. Chaque année, la dette augmente du déficit ; le ratio s'obtient en divisant par un PIB nominal qui progresse selon l'hypothèse de croissance. La charge d'intérêts est calculée comme un taux apparent appliqué à la dette de début d'année. Un ajustement stock-flux de 0,6 point de PIB est retenu en 2027 pour recaler la trajectoire sur la prévision de Bercy (121,7 %) ; il est nul ensuite.

Équation. Dette(t) = Dette(t-1) + Déficit(t) × PIB(t) ; Ratio(t) = Dette(t) / PIB(t) ; Intérêts(t) = taux apparent(t) × Dette(t-1) ; Solde primaire = − Déficit + Intérêts / PIB.
ParamètreA · ConsolidationB · EnlisementC · ChocD · Rupture
Déficit 2027 → 20325,0 → 2,5 %5,5 → 4,8 %5,4 ; pic 6,8 % en 2028 ; 3,2 % en 20325,0 → 0,4 %
Rythme d'ajustement−0,5 pt/an−0,1 à −0,2 pt/ansubi, après 2028−1,0 à −1,1 pt/an de 2028 à 2030
Croissance nominale2,8 % puis 3,0 %2,7 %0,5 % en 2028, 1,5 % en 2029, puis 2,5-3 %1,8 % et 2,0 % en 2028-2029, puis 2,8-3,3 %
Taux apparent de la dette2,4 → 2,6 %2,4 → 2,8 %2,5 → 3,4 %2,4 %, stable
Logique du tauxremontée lente au fil des refinancementsprime de risque croissantespread élevé durablecrédibilité, spread resserré

Tableau large : faites défiler horizontalement.

hypothèse Le taux apparent 2025 se situe autour de 2,1 % (FIPECO). Il monte mécaniquement parce que les titres émis à taux bas de 2015-2021 sont refinancés aux taux actuels, proches de 3 à 4,4 % selon les maturités. Dans D, la réduction rapide du déficit est supposée resserrer le spread : c'est l'hypothèse la plus favorable du jeu, et la plus fragile.

hypothèse Dans D, l'ajustement pèse sur l'activité : un multiplicateur budgétaire de l'ordre de 0,5 à 0,7 est retenu, ce qui ramène la croissance nominale sous 2 % en 2028. Une partie des économies est donc reperdue en recettes fiscales : environ 190 Md€ d'économies brutes pour 4,6 points de PIB (≈ 165 Md€) de réduction effective du déficit.

Limites. Le déficit est une hypothèse exogène : le modèle ne reboucle pas intérêts, recettes et déficit. Il ne simule ni la structure par maturité, ni l'inflation indexée, ni les ajustements stock-flux au-delà de 2027. C'est un outil de lecture des ordres de grandeur, pas une prévision.

Ce que devient la dette selon la séquence politique

constaté / prévision11311812212713213620252026202720282029203020312032A · Consolidation tenue — 2025 : 115,7 %A · Consolidation tenue — 2026 : 119,3 %A · Consolidation tenue — 2027 : 121,7 %A · Consolidation tenue — 2028 : 122,5 %A · Consolidation tenue — 2029 : 122,7 %A · Consolidation tenue — 2030 : 122,5 %A · Consolidation tenue — 2031 : 121,8 %A · Consolidation tenue — 2032 : 120,7 %120,7 %B · Enlisement — 2025 : 115,7 %B · Enlisement — 2026 : 119,3 %B · Enlisement — 2027 : 122,2 %B · Enlisement — 2028 : 124,2 %B · Enlisement — 2029 : 126,2 %B · Enlisement — 2030 : 127,9 %B · Enlisement — 2031 : 129,4 %B · Enlisement — 2032 : 130,8 %130,8 %C · Choc de marché — 2025 : 115,7 %C · Choc de marché — 2026 : 119,3 %C · Choc de marché — 2027 : 122,4 %C · Choc de marché — 2028 : 128,6 %C · Choc de marché — 2029 : 132,5 %C · Choc de marché — 2030 : 133,8 %C · Choc de marché — 2031 : 133,8 %C · Choc de marché — 2032 : 133,1 %133,1 %D · Rupture radicale — 2025 : 115,7 %D · Rupture radicale — 2026 : 119,3 %D · Rupture radicale — 2027 : 121,7 %D · Rupture radicale — 2028 : 123,4 %D · Rupture radicale — 2029 : 123,8 %D · Rupture radicale — 2030 : 122,2 %D · Rupture radicale — 2031 : 119,4 %D · Rupture radicale — 2032 : 116,0 %116,0 %% du PIB
A · Consolidation tenueB · EnlisementC · Choc de marchéD · Rupture radicale
Dette publique au sens de Maastricht, en % du PIB. 2025 constaté (Insee), 2026 prévision Bercy, 2027-2032 projections de ce dossier.

inférence A et D se séparent peu avant 2030. L'effet d'une rupture budgétaire sur le ratio est retardé par le ralentissement qu'elle provoque : en 2028-2029, D affiche un ratio légèrement supérieur à A. Le bénéfice apparaît ensuite, et devient net en fin de période.

constaté / prévision3 2843 6053 9264 2484 5694 89020252026202720282029203020312032A · Consolidation tenue — 2025 : 3 460A · Consolidation tenue — 2026 : 3 661A · Consolidation tenue — 2027 : 3 838A · Consolidation tenue — 2028 : 3 981A · Consolidation tenue — 2029 : 4 108A · Consolidation tenue — 2030 : 4 222A · Consolidation tenue — 2031 : 4 325A · Consolidation tenue — 2032 : 4 4164 416B · Enlisement — 2025 : 3 460B · Enlisement — 2026 : 3 661B · Enlisement — 2027 : 3 853B · Enlisement — 2028 : 4 025B · Enlisement — 2029 : 4 198B · Enlisement — 2030 : 4 369B · Enlisement — 2031 : 4 541B · Enlisement — 2032 : 4 7144 714C · Choc de marché — 2025 : 3 460C · Choc de marché — 2026 : 3 661C · Choc de marché — 2027 : 3 850C · Choc de marché — 2028 : 4 065C · Choc de marché — 2029 : 4 251C · Choc de marché — 2030 : 4 402C · Choc de marché — 2031 : 4 531C · Choc de marché — 2032 : 4 6424 642D · Rupture radicale — 2025 : 3 460D · Rupture radicale — 2026 : 3 661D · Rupture radicale — 2027 : 3 838D · Rupture radicale — 2028 : 3 963D · Rupture radicale — 2029 : 4 055D · Rupture radicale — 2030 : 4 115D · Rupture radicale — 2031 : 4 150D · Rupture radicale — 2032 : 4 1644 164milliards d'euros
A · Consolidation tenueB · EnlisementC · Choc de marchéD · Rupture radicale
Dette publique en milliards d'euros courants. Même périmètre. Aucune trajectoire ne fait baisser le montant en euros avant 2032.

inférence En euros, la hiérarchie diffère : C finit sous B, parce que la crise impose ensuite des déficits plus faibles. Ce que le marché ne pardonne pas en ratio, il le fait payer en croissance perdue.

constaté / prévision013468seuil 3 %20252026202720282029203020312032A · Consolidation tenue — 2025 : 5,1 %A · Consolidation tenue — 2026 : 5,4 %A · Consolidation tenue — 2027 : 5,0 %A · Consolidation tenue — 2028 : 4,4 %A · Consolidation tenue — 2029 : 3,8 %A · Consolidation tenue — 2030 : 3,3 %A · Consolidation tenue — 2031 : 2,9 %A · Consolidation tenue — 2032 : 2,5 %2,5 %B · Enlisement — 2025 : 5,1 %B · Enlisement — 2026 : 5,4 %B · Enlisement — 2027 : 5,5 %B · Enlisement — 2028 : 5,3 %B · Enlisement — 2029 : 5,2 %B · Enlisement — 2030 : 5,0 %B · Enlisement — 2031 : 4,9 %B · Enlisement — 2032 : 4,8 %4,8 %C · Choc de marché — 2025 : 5,1 %C · Choc de marché — 2026 : 5,4 %C · Choc de marché — 2027 : 5,4 %C · Choc de marché — 2028 : 6,8 %C · Choc de marché — 2029 : 5,8 %C · Choc de marché — 2030 : 4,6 %C · Choc de marché — 2031 : 3,8 %C · Choc de marché — 2032 : 3,2 %3,2 %D · Rupture radicale — 2025 : 5,1 %D · Rupture radicale — 2026 : 5,4 %D · Rupture radicale — 2027 : 5,0 %D · Rupture radicale — 2028 : 3,9 %D · Rupture radicale — 2029 : 2,8 %D · Rupture radicale — 2030 : 1,8 %D · Rupture radicale — 2031 : 1,0 %D · Rupture radicale — 2032 : 0,4 %0,4 %% du PIB
A · Consolidation tenueB · EnlisementC · Choc de marchéD · Rupture radicale
Déficit public en % du PIB. Seuil européen de 3 % en pointillé. Le déficit est ici une hypothèse de scénario, pas un résultat du modèle.

inférence Le seuil de 3 % n'est pas le verrou : avec 120 % de dette et 3 % de croissance nominale, le déficit qui stabilise le ratio vaut environ 3,5 %. Le vrai verrou est le solde primaire, hors intérêts, en déficit de près de 3 points de PIB en 2026.

constaté / prévision53759812114416620252026202720282029203020312032A · Consolidation tenue — 2025 : 65A · Consolidation tenue — 2026 : 77A · Consolidation tenue — 2027 : 87A · Consolidation tenue — 2028 : 90A · Consolidation tenue — 2029 : 98A · Consolidation tenue — 2030 : 103A · Consolidation tenue — 2031 : 108A · Consolidation tenue — 2032 : 112112B · Enlisement — 2025 : 65B · Enlisement — 2026 : 77B · Enlisement — 2027 : 87B · Enlisement — 2028 : 92B · Enlisement — 2029 : 103B · Enlisement — 2030 : 111B · Enlisement — 2031 : 120B · Enlisement — 2032 : 127127C · Choc de marché — 2025 : 65C · Choc de marché — 2026 : 77C · Choc de marché — 2027 : 92C · Choc de marché — 2028 : 100C · Choc de marché — 2029 : 118C · Choc de marché — 2030 : 132C · Choc de marché — 2031 : 145C · Choc de marché — 2032 : 154154D · Rupture radicale — 2025 : 65D · Rupture radicale — 2026 : 77D · Rupture radicale — 2027 : 87D · Rupture radicale — 2028 : 90D · Rupture radicale — 2029 : 93D · Rupture radicale — 2030 : 95D · Rupture radicale — 2031 : 99D · Rupture radicale — 2032 : 100100milliards d'euros
A · Consolidation tenueB · EnlisementC · Choc de marchéD · Rupture radicale
Charge d'intérêts des administrations publiques, milliards d'euros. 2025-2026 : Cour des comptes. 2027-2032 : taux apparent appliqué à la dette de début d'année.

inférence La charge d'intérêts est la variable la plus discriminante. En 2032, l'écart entre D (100 Md€) et C (154 Md€) représente 54 Md€ par an : l'équivalent de l'effort budgétaire 2027 tout entier, dépensé chaque année en intérêts.

Quatre récits, quatre prix

A · Consolidation tenue

Probabilité appréciée ≈ 25 %

Dette 2032 : 120,7 % · Intérêts : 112 Md€ · Déficit : 2,5 %

Récit. Le budget 2027 est adopté avec l'essentiel des 54 Md€. Le président élu en 2027 prolonge un ajustement de 0,5 point par an, en répartissant l'effort entre ralentissement de la dépense sociale, revue des aides aux entreprises et fiscalité ciblée. Le ratio culmine à près de 123 % en 2029, puis décroît lentement.

Conditions de réalisation. Une majorité capable de voter cinq budgets de suite ; une croissance nominale d'au moins 3 % ; des taux qui ne dépassent pas durablement 4,5 % à 10 ans.

Signal d'alerte. Un budget 2027 voté avec moins de 35 Md€ d'effort réel fait basculer vers B.

B · Enlisement

Probabilité appréciée ≈ 45 %

Dette 2032 : 130,8 % · Intérêts : 127 Md€ · Déficit : 4,8 %

Récit. Les budgets sont votés, mais amputés par les compromis, les lois spéciales et les reports. Les économies de chaque année compensent à peine la dérive spontanée des dépenses sociales et des intérêts. Aucun choc, aucune réforme : une érosion. C'est la trajectoire des années 2017-2026 prolongée dans un environnement de taux moins favorable.

Conditions. Fragmentation parlementaire durable, croissance molle, marchés patients.

Risque interne. B est instable. Chaque dégradation de notation ou poussée de spread le rapproche de C, sans prévenir.

C · Choc de marché

Probabilité appréciée ≈ 20 %

Dette 2032 : 133,1 % (pic 133,8 % en 2030) · Intérêts : 154 Md€ · Déficit : 3,2 %

Récit. Budget 2027 non voté ou vidé de sa substance, puis programme présidentiel perçu comme non financé. Les investisseurs, qui détiennent plus de la moitié de la dette négociable de l'État, exigent une prime. Le spread s'élargit, l'OAT dépasse 5 %, une récession suit en 2028. Le déficit grimpe à 6,8 %, puis un ajustement brutal est imposé, sous conditionnalité européenne si la France sollicite l'instrument de protection de la transmission de la BCE.

Conditions. Aucune : C n'est pas choisi, il est subi.

Ce que la trajectoire révèle. C finit avec un excédent primaire de 1,2 % en 2032, supérieur à celui de A. L'effort n'est pas évité, il est fait plus tard, plus vite, avec moins de choix et une croissance détruite entre-temps.

D · Rupture radicale

Probabilité appréciée ≈ 10 %

Dette 2032 : 116,0 % · Intérêts : 100 Md€ · Déficit : 0,4 %

Récit. Après la présidentielle, un exécutif doté d'une majorité engage en 2028-2030 un programme de réduction massive de la dépense : réduction drastique des prestations sociales et de l'assurance maladie, réforme des retraites très ambitieuse, refonte du millefeuille territorial avec suppression d'un échelon, forte réduction du budget de l'État. L'équilibre budgétaire est quasiment atteint en 2032.

Conditions. Un mandat électoral explicite, un calendrier annoncé avant l'élection, des amortisseurs ciblés pour les ménages les plus exposés.

Origine du scénario. Aucun des deux intervenants du débat n'a proposé ce programme. Le scénario D a été opéré par Claude Opus 5 pour ce dossier, comme borne haute de l'effort.

Le scénario D en détail

D n'est pas une version accélérée de A. C'est un changement de modèle : il porte la dépense publique d'environ 57 % à un niveau proche de 52 % du PIB en cinq ans, soit un effort comparable aux consolidations les plus fortes observées en Europe hors programme d'assistance.

Le paquet d'économies

BlocMesures typesRendement 2032DélaiRéversibilité
RetraitesSous-indexation des pensions sur 2028-2032, âge légal porté à 66-67 ans par un calendrier accéléré, alignement des régimes, plafonnement des pensions élevées45-65 Md€Rapide (indexation), lent (âge)Faible : l'âge acquis se défait rarement
SantéProgression de l'ONDAM tenue sous l'inflation, franchises et déremboursements, indemnités journalières, restructuration hospitalière25-40 Md€MoyenMoyenne, risque de dégradation de l'accès aux soins
Prestations hors retraitesAllocations logement, famille, durée et dégressivité de l'assurance chômage, minima sociaux sous conditions20-30 Md€RapideÉlevée juridiquement, faible socialement
CollectivitésSuppression ou fusion d'un échelon, fusions de communes et d'intercommunalités, baisse des dotations, réduction des effectifs5-30 Md€Lent (3 à 6 ans)Très faible une fois réalisé
ÉtatNon-remplacement de départs, gel du point d'indice, fusion ou suppression d'opérateurs et d'agences, baisse des subventions25-40 Md€MoyenMoyenne
Aides aux entreprises, nichesSuppression des dispositifs non évalués à trois ans, recentrage des crédits d'impôt20-30 Md€RapideÉlevée

Tableau large : faites défiler horizontalement.

Économies annuelles en 2032 par rapport à l'évolution tendancielle. Fourchettes construites pour ce dossier, point central ≈ 190 Md€. Hypothèses, non chiffrages officiels.

inférence Un point de sous-indexation des pensions rapporte environ 4 Md€ la première année sur une masse de 422 Md€, et l'effet se cumule chaque année où il est reconduit. C'est le levier au rendement le plus rapide et le plus sûr, et celui dont le coût social est le plus concentré sur une population.

Le millefeuille : un gisement surestimé à court terme

fait La fusion des régions de 2016 n'a produit ni les économies annoncées ni, selon l'étude de la DGCL, les surcoûts un temps dénoncés : les dépenses des régions fusionnées ont évolué comme celles des autres (Maire-Info, 2021). La Cour des comptes avait relevé en 2019 un alignement des rémunérations et des régimes sur la région la plus généreuse (Club des juristes, 2025).

inférence Supprimer un échelon ne supprime pas la dépense qu'il gère. Les départements financent pour l'essentiel des prestations et des services (RSA, allocation personnalisée d'autonomie, prestation de compensation du handicap, aide sociale à l'enfance, collèges, routes) qui seraient transférés, pas effacés. Le gain réel porte sur les structures, les doublons, les élus et les effectifs support, avec un coût de transition en début de période. D'où une fourchette très large, de 5 à 30 Md€.

fait Les départements sont nommément cités à l'article 72 de la Constitution parmi les collectivités territoriales, qui s'administrent librement. Leur suppression suppose une révision constitutionnelle, donc une majorité des trois cinquièmes au Congrès ou un référendum.

Ce que D coûte

  • Croissance. Deux années de croissance nominale inférieure à 2 %, avec un chômage en hausse. Le FMI (Blanchard et Leigh, 2013) a montré que les multiplicateurs avaient été sous-estimés lors des consolidations européennes de 2010-2011, parfois au-dessus de 1 : si c'est le cas, D perd une part bien plus importante de ses économies.
  • Cohésion sociale. Les mobilisations de 2018-2019 (gilets jaunes) et de 2023 (retraites) montrent la capacité de blocage face à des mesures d'une ampleur bien moindre. D concentre l'effort sur les retraités, les malades, les allocataires et les agents publics.
  • Capital public. Une réduction rapide de la dépense touche en pratique d'abord l'investissement et l'entretien, plus faciles à couper que les transferts. Le coût se paie plus tard, en infrastructures, en hôpitaux, en compétences.
  • Réversibilité. La réforme territoriale et l'âge légal sont quasi irréversibles. Les coupes de prestations sont réversibles juridiquement, ce qui les rend fragiles politiquement.

Ce que D rapporte

Un excédent primaire de 2,4 % du PIB en 2032, une charge d'intérêts contenue autour de 100 Md€, un ratio de dette qui repasse sous son niveau de 2026 et une marge de manœuvre retrouvée pour la crise suivante. Si la crédibilité resserre le spread plus vite que prévu, l'effet sur les intérêts est supérieur à celui du modèle.

La variante à redouter : D inachevé. Le risque principal de D n'est pas son échec complet, c'est son abandon à mi-course. Un programme radical lancé en 2028 puis retiré en 2029 sous la pression sociale cumulerait le coût récessif de la rupture et la perte de crédibilité du renoncement. Cette trajectoire rejoindrait C, avec une société plus fracturée. Un scénario D n'a de sens qu'avec un mandat électoral explicite, un calendrier annoncé avant l'élection, et des amortisseurs ciblés pour les ménages les plus exposés.

Ce que les intervenants ont dit, et où cela se retrouve dans les scénarios

Le débat n'est pas un programme chiffré : il pose deux diagnostics et une série de leviers. Le tableau rattache chaque thèse à l'endroit où elle agit dans les quatre trajectoires, et dit ce que le modèle en fait.

à recouper L'attribution des thèses suit la restitution analytique du débat utilisée pour construire ce dossier. La vidéo reste la référence : en cas d'écart, elle prime.

ThèsePortée parOù elle se retrouveCe que le modèle en dit
Urgence de solvabilité : l'étau de la charge d'intérêts et de l'écart taux-croissanceMatthias BaccinoHypothèse de taux des quatre scénarios, discriminante dans CConfirmée par la trajectoire : l'écart de charge d'intérêts entre D et C atteint 54 Md€ par an en 2032, soit l'effort budgétaire 2027 tout entier.
Gel ou sous-indexation des pensions, recul de l'âge effectif de départ, heures travailléesMatthias BaccinoCœur du paquet d'économies de D, en partie dans ASeule voie vers une baisse du ratio sous 120 %, au prix d'un creux de croissance et d'un risque social élevé. Rendement le plus rapide, coût le plus concentré.
Suppression des niches et des aides aux entreprises non évaluéesConvergence des deux intervenantsPrésente dans A, B et DLa seule mesure qui fait consensus dans le débat. 20 à 30 Md€ en 2032, et une question de gouvernance autant que de rendement : évaluer à trois ans, supprimer par défaut ce qui ne prouve rien.
Multiplicateur budgétaire : l'austérité détruit une part de la base fiscale qu'elle viseGilles RaveaudIntégrée dans D (croissance nominale sous 2 % en 2028-2029) et dans CL'objection est fondée sur le rythme : dans D, le ratio monte d'abord, jusqu'en 2029. Elle ne dispense pas de l'effort, que C impose de toute façon.
Justice fiscale : crédits d'impôt non ciblés, holdings, successionsGilles RaveaudCompatible avec ARendement réel mais inférieur à l'ampleur requise par D ; exclu à court terme par la stabilité fiscale annoncée pour 2027.
Lisibilité des comptes publics, retraitement des déficits par sous-secteurConvergence des deux intervenantsTransverse aux quatre scénariosGrille d'interprétation utile au débat, pas une norme de comptabilité nationale : elle ne sert pas de base de chiffrage ici.
Rupture budgétaire assumée : environ 190 Md€ d'économies annuelles, suppression d'un échelon territorialAucun des deuxScénario D, dans son ensembleConstruit et chiffré par Claude Opus 5 pour ce dossier, afin de borner le débat par le haut. Ni Matthias Baccino ni Gilles Raveaud ne défendent ce programme.

Tableau large : faites défiler horizontalement.

Qui a produit quoi

Les quatre trajectoires, les hypothèses de taux et de croissance, les séries annuelles et le paquet d'économies du scénario D ont été opérés par Claude Opus 5, sous la direction éditoriale de Jérôme Coutou. Le scénario D ne figure pas dans le débat : c'est une borne construite pour ce dossier, pas une position défendue par un intervenant. Les probabilités affichées sont des appréciations éditoriales, non des résultats de modèle.

opinion Aucun des quatre scénarios n'est un programme. Ce sont des bornes. Leur utilité est de rendre visibles les prix : ce que coûte l'effort choisi, ce que coûte l'effort différé, ce que coûte l'effort imposé.

Ce qui peut faire dérailler la trajectoire

Risque politique

Le plus proche. Le budget 2027 est débattu à partir d'octobre en pleine campagne présidentielle, dans une Assemblée sans majorité absolue. Tout scénario autre que B suppose de franchir cette étape.

Risque de taux

Avec une OAT autour de 4,3-4,4 % et une croissance nominale proche de 3 %, l'écart taux-croissance est défavorable sur les nouvelles émissions : c'est l'effet boule de neige décrit dans le débat. Chaque point de taux supplémentaire se diffuse au rythme des refinancements.

Risque de notation

Une dégradation supplémentaire réduit la base d'investisseurs éligibles et renchérit la prime. Elle agit comme un accélérateur entre B et C.

Risque de croissance et géopolitique

Bercy attribue 0,3 point de l'écart de déficit 2026 aux chocs successifs, guerre au Moyen-Orient et sécheresses (Echos Plus). La trajectoire reste exposée aux prix de l'énergie.

Risque d'éviction

Chaque milliard d'intérêts supplémentaire se prend sur la défense, l'éducation, la transition énergétique ou l'investissement. La charge d'intérêts devient, dans B et C, le premier poste budgétaire de l'État.

Risque de conditionnalité

Peu probable mais critique : le recours au filet de la BCE suppose le respect du cadre budgétaire européen. La France perdrait la maîtrise du calendrier et du contenu de son ajustement.

Les signaux à surveiller

IndicateurSeuil d'alerteBascule vers
Effort réel voté dans le budget 2027Moins de 35 Md€B
OAT 10 ansAu-dessus de 5 % plusieurs semainesC
Écart OAT-BundÉlargissement durable après la présidentielleC
Notation souveraineNouvelle dégradation en 2027B puis C
Programme du président éluMandat explicite de rupture et calendrier annoncéD
Croissance 2027Inférieure à 0,7 %B
Exécution de l'ONDAM et des dépenses localesDépassement répétéB

Tableau large : faites défiler horizontalement.

Méthodologie et transparence

Modélisation et rédaction opérées par Claude Opus 5 sous la direction éditoriale de Jérôme Coutou (Digital Mate). Les chiffres étiquetés « de mémoire » dans le dossier PDF n'ont pas été vérifiés et sont signalés comme tels. Les probabilités sont des appréciations subjectives. Les séries annuelles des quatre scénarios sont téléchargeables en CSV et en JSON.

  • Les Financiers, « Dette publique : le choc que la France ne peut plus éviter », débat entre Matthias Baccino et Gilles Raveaud. youtube.com/watch?v=aIgjwS8ykZw
  • Insee, « À la fin du premier trimestre 2026, le ratio de dette publique s'établit à 117,5 % du PIB », informations rapides n° 158, 25 juin 2026.
  • Insee, « En 2025, le déficit public s'élève à 5,1 % du PIB », informations rapides n° 78, mars 2026 ; « Le compte des administrations publiques en 2025 », Insee Première n° 2106.
  • FIPECO, « Les finances publiques en 2025 », avril 2026.
  • Echos Plus, « Dette publique : la France prévoit un record à 121,7 % du PIB en 2027 », 20 septembre 2026 ; « Budget 2027 : Lecornu annonce 54 milliards d'euros d'effort pour viser 5 % de déficit », 17 septembre 2026.
  • France 24 (AFP), « Budget 2027 : Sébastien Lecornu veut faire 54 milliards d'euros d'économies », 17 septembre 2026.
  • Cour des comptes, situation et perspectives des finances publiques 2026, citée par Moneyvox et Public Sénat.
  • Sénat, rapport sur le projet de loi de finances pour 2026, engagements financiers de l'État.
  • Conseil d'orientation des retraites, « Évolutions et perspectives des retraites en France », rapport annuel, juin 2026.
  • Maire-Info, « La fusion des régions n'aurait finalement entraîné ni surcoûts ni économies », 19 février 2021 (étude DGCL) ; Le Club des juristes, « Les grandes régions ont dix ans : l'âge de raison ? », janvier 2025.
  • Constitution du 4 octobre 1958, article 72.

Vous avez une entreprise et vous voulez passer à l'action sur l'IA ?

Formations sur mesure, Diagnostic D.I.A.G., développements : l'accompagnement Digital Mate part de votre réalité, pas de la technologie.

Voir l'accompagnement →